Rapport

SICO Vague 2.4

Perception des nouveaux vaccins COVID-19, raisons pour lesquelles les personnes interrogées ayant reçu deux doses n'ont pas encore reçu la troisième, et attentes concernant les prochaines vagues

Agence de la santé publique du Canada
Équipe de recherche sur l'opinion publique, Bureau du Conseil privé
Impact Canada, Unité de l'impact et de l'innovation, Bureau du Conseil privé
Gros plan d'une personne se faisant vacciner

Aperçus clés

Proximité de la COVID-19 et mesures de santé publique : Lors de la vague 2.4, 49 % des répondants ont déclaré avoir été – ou avoir probablement été – infectés par la COVID-19 à un moment donné de la pandémie (contre 31 % lors de la vague 2.3). Parmi ceux qui ont été infectés, 12 % déclarent avoir présenté des symptômes de l’état postérieur à la COVID. Moins de la moitié des répondants ont déclaré pratiquer souvent ou toujours des mesures de santé publique telles que le port d’un masque facial lorsqu’il n’est pas obligatoire (40 %), prendre des mesures pour améliorer la qualité de l’air (40 %) et éviter les lieux et événements publics (37%).

Vaccination chez l’adulte : Au fil du temps, le nombre des personnes qui ont l’intention d’obtenir une troisième dose d’un vaccin contre la COVID-19 a diminué, tandis que le taux d’administration de la troisième dose n’a pas augmenté de manière significative. Lorsqu’on leur a demandé s’ils recevraient un nouveau vaccin qui protège mieux contre les variants de la COVID-19, 32 % de ceux qui ont reçu deux doses, 82 % de ceux qui ont reçu trois doses et 96 % de ceux qui ont reçu quatre doses ont indiqué qu’ils se feraient probablement administrer le nouveau vaccin.

Vaccination pédiatrique : 42% des parents d’enfants âgés de 6 mois à 4 ans ont l’intention de faire vacciner leurs enfants, soit le plus tôt possible, soit après un certain temps. Les principales raisons fournies par les parents qui n’étaient pas sûrs ou qui s’opposaient à la vaccination de leurs enfants de moins de 12 ans étaient : la conviction que les vaccins n’étaient pas nécessaires pour les enfants car ils ne risquent pas de subir des conséquences graves de la COVID-19 (63 %); le fait de penser qu’il n’y a pas eu assez de recherche ou d’essais (59 %); et le fait de penser qu’il ne sert à rien de se faire vacciner car les vaccins n’arrêtent pas la propagation de la COVID-19 (59 %).

Sources d’information et confiance : La confiance dans les sources d’information sur la COVID-19 n’a pas changé de manière significative depuis le début de la collecte des données. 51 % des répondants ont déclaré faire entièrement ou modérément confiance au gouvernement fédéral canadien, tandis que 38 % ont déclaré éprouver une méfiance modérée ou totale. La consommation d’informations sur la COVID-19 a diminué entre avril et juin 2022 et est restée relativement stable en août.

Connaissances et information erronée sur la COVID-19 : Une minorité de répondants ont indiqué que les faux énoncés sur la COVID-19 étaient « très exacts » ou « plutôt exacts ». Ces pourcentages allaient de 3 % à 30 %, selon l’énoncé. Lors de la vague 2.4, 65 % des répondants ont déclaré être très ou extrêmement préoccupés par la propagation de l’information erronée et de la désinformation en ligne.

Santé mentale et bien-être : La satisfaction à l’égard de la vie a légèrement augmenté depuis le début de la collecte de données de la phase 2 en février 2022. Lors de la vague 2.4, 75 % des répondants ont déclaré être satisfaits de leur vie dans l’ensemble, 6 % n’étaient ni satisfaits ni insatisfaits et 19 % étaient insatisfaits. Les répondants les plus jeunes (18 à 34 ans) étaient moins nombreux à se déclarer satisfaits de leur vie que les répondants plus âgés et présentaient de moins bons indicateurs de santé mentale.

Perspectives sur la pandémie et rétablissement : Dans l’ensemble, les répondants étaient assez divisés sur le moment où ils pensent que la vie ressemblera à la période prépandémique. 29% pensent que la vie ne ressemblera jamais à la période prépandémique, 23% pensent que la vie ressemble déjà à la période prépandémique, 27% pensent qu’il faudra plus de six mois pour y revenir et 7 % pensent qu’il faudra de un à six mois. Au fil du temps, la plupart des inquiétudes des répondants liées à la santé ont diminué et les inquiétudes concernant le coût de la vie, la division croissante de la société et le changement climatique sont devenues plus prioritaires.

Contexte

D’avril 2020 à novembre 2021, Impact Canada a dirigé la mise en œuvre de l’Outil de l’Organisation mondiale de la santé (OMS) pour l’analyse des comportements face à la COVID-19 au Canada. L’étude – Surveillance instantanée COVID-19 (SICO Canada) – a été menée en collaboration avec l’équipe de la Recherche sur l’opinion publique du Bureau du Conseil privé et l'Agence de la santé publique du Canada. Les renseignements fournis par la phase 1 de SICO ont éclairé la réaction du gouvernement fédéral à la COVID-19 et permis de prendre des décisions à l’échelle du gouvernement pour répondre aux besoins particuliers et changeants des citoyens pendant la pandémie.

En février 2022, Impact Canada a lancé la deuxième phase de l’étude SICO en collaboration avec l’Agence de la santé publique du Canada et l’équipe de la Recherche sur l’opinion publique du Bureau du Conseil privé. Cette phase de l’étude permettra de continuer à surveiller l’évolution du contexte de la réponse à la pandémie avec un nouvel échantillon de Canadiens et un nouveau comité consultatif.

Méthodologie

Avec un modèle longitudinal, l'étude suit 2 000 participants recrutés dans un comité en ligne sur huit vagues de collecte de données. Les répondants constituent un échantillon représentatif de Canadiens âgés de 18 ans et plus et les résultats sont pondérés à l'aide des données du recensement de 2016 de Statistique Canada afin de refléter la distribution de la population au Canada. Pour en savoir plus sur la méthodologie, veuillez visiter la page de préinscription à l’étude SICO Canada .

Considérations

Données recueillies : du 3 au 26 août 2022

Taille de l’échantillon : 2 000

Lorsqu’on interprète les résultats de l’étude de Surveillance instantanée COVID-19 (SICO), il est utile de garder à l’esprit le contexte de la période de collecte de données, qui peut avoir influé sur les réponses des participants à l’étude. Avant et pendant la période de collecte de données de la vague 2.4 :

  • Le nombre de cas de COVID-19 a augmenté en août alors que la plupart des mesures de santé publique demeuraient levées.
  • La plupart des Canadiens étaient vaccinés. En date du 14 août 2022, environ 93 % de la population canadienne âgée de 18 ans et plus avaient reçu au moins une dose d’un vaccin contre la COVID-19, 91 % avaient reçu au moins deux doses, 60 % avaient reçu au moins trois doses et 15 % avaient quatre doses.
  • Le 14 juillet, avant la collecte des données, Santé Canada a approuvé un vaccin Moderna pour les enfants âgés de 6 mois à 5 ans. Parmi les enfants âgés de 12 à 17 ans, 87 % ont reçu au moins une dose, 84 % ont reçu au moins deux doses et 19 % ont reçu trois doses. Parmi les enfants âgés de 5 à 11 ans, 55 % ont reçu au moins une dose et 42 % ont reçu deux doses. 3 % des enfants de quatre ans et moins ont reçu une dose.

Proximité de la COVID-19 et mesures de santé publique

La moitié des répondants déclarent avoir été infectés par la COVID-19 à un moment donné

Lors de la vague 2.4, 49 % des répondants ont déclaré avoir été – ou avoir probablement été – infectés par la COVID-19 à un moment donné de la pandémie (contre 31 % lors de la vague 2.3). Le pourcentage des répondants de l’échantillon qui ont déclaré ne pas avoir été infectés par la COVID-19 est passé de 69 % en février à 47 % en août. Les répondants non vaccinés (74 %) et les répondants de l’Alberta (58 %) étaient plus susceptibles d’avoir été infectés par la COVID-19. Les répondants âgés de 55 ans et plus (32 %) et les répondants du Canada atlantique étaient moins susceptibles (40 %) de déclarer avoir été infectés.

Certaines personnes déclarent avoir été infectées plus d’une fois

Parmi les répondants qui ont déclaré avoir été infectés par la COVID-19, 76 % ont déclaré avoir été infectés une fois et 13 % ont été infectés deux fois. Les répondants non vaccinés (23 %) et les répondants âgés de 18 à 34 ans (19 %) ont déclaré avoir été infectés plus d’une fois à des taux plus élevés que la moyenne (14 %).

La majorité des infections par la COVID-19 sont survenues en 2022

La majorité (71 %) des infections par la COVID-19 autodéclarées sont survenues en 2022. 13 % des personnes qui avaient été infectées par la COVID-19 (49 % de l’échantillon) ont déclaré avoir été infectés en juillet 2022. Le calendrier des infections autodéclarées dans l’étude SICO est conforme aux rapports officiels sur les vagues de COVID-19 au Canada.

Une petite partie des répondants déclarent avoir eu des symptômes du syndrome post-COVID

Parmi les répondants qui avaient été infectés par la COVID-19 (49 % de l’échantillon), 12 % ont indiqué qu’ils avaient présenté des symptômes du syndrome post-COVID et 14 % n’en étaient pas sûrs.

La moitié des personnes qui ont été infectées par la COVID-19 pensent qu’elles seront réinfectées

Dans l’ensemble, 42 % des répondants conviennent qu’ils sont susceptibles d’être infectés ou réinfectés par la COVID-19 à l’avenir. Les répondants qui avaient déjà été infectés par la COVID-19 étaient plus nombreux à convenir qu’ils seront probablement réinfectés par la COVID-19 (56 %) que les répondants qui n’avaient pas été infectés (29 %).

Un quart des répondants pensent que leur risque de contracter la COVID-19 est plus faible que celui des autres

58 % des répondants pensaient que leur risque de contracter la COVID-19 était le même que pour les autres personnes de leur âge. 26 % pensaient que leur risque était plus faible et 16 % pensaient qu’il était plus élevé que celui des autres personnes de leur âge. Les répondants âgés de 18 à 34 ans (33 %) et les résidents de l’Alberta (35 %) étaient plus susceptibles que les autres de penser que leur risque de contracter la COVID-19 était plus faible que celui des autres personnes de leur âge.

Les répondants tiennent compte de nombreux facteurs pour évaluer leur risque personnel de COVID-19, tandis qu’un pourcentage notable de répondants n’évaluent pas leur risque

Lorsqu’on leur a demandé quels facteurs ils prenaient en compte lors de l’évaluation de leur risque personnel d’être infecté par la COVID-19, c’est leur état de santé (62 %) et leur statut vaccinal (57 %) qui ont été mentionnés le plus souvent. 16 % des répondants ont indiqué qu’ils n’évaluaient pas leur risque personnel d’être infecté par la COVID-19. Les hommes (20 %) étaient plus susceptibles que les femmes (12 %) de dire qu’ils n’évaluaient pas leur risque personnel. Les résidents de l’Alberta étaient également plus susceptibles que les autres d’indiquer qu’ils n’évaluaient pas leur risque personnel d’être infectés par la COVID (26 %).

Un tiers des répondants ont subi un test de dépistage de la COVID-19 au cours du dernier mois

Lors de la vague 2.4, 29 % des répondants ont déclaré avoir subi un test de dépistage de la COVID-19 au cours du mois précédent, soit un test rapide (27 %) soit un test PCR (2 %). 16% des répondants ont déclaré avoir administré un test rapide à quelqu’un d’autre au cours du mois précédent. Les pratiques de dépistage ont été assez stables entre juin et août.

La moitié des répondants n’utiliseraient pas les tests rapides s’ils devaient les payer

47% des répondants n’étaient pas d’accord avec l’énoncé selon lequel ils utiliseraient les tests rapides s’ils devaient les payer. Les répondants dont le revenu est inférieur à 30 000 $ étaient légèrement moins susceptibles d’être d’accord (26 %) avec l’énoncé selon lequel ils utiliseraient des tests rapides s’ils devaient les payer que ceux dont le revenu se situe entre 40 000 $ et 100 000 $ (30 %) ou est de 100 000 $ ou plus (35 %) . 75 % des répondants ont convenu que les gouvernements devraient fournir des tests rapides gratuits aux Canadiens.

L'adhésion à de nombreuses mesures de santé publique est faible

Moins de la moitié des répondants ont déclaré appliquer souvent ou toujours des mesures de santé publique telles que le port d’un masque facial lorsqu’il n’est pas obligatoire (41 %), prendre des mesures pour améliorer la qualité de l’air (40 %) et éviter les lieux et événements publics (37 %). La proportion relativement faible de répondants qui pratiquent volontairement des mesures de santé représente le dernier point de données d’une tendance à la baisse au fil du temps. Les répondants âgés de 55 ans et plus et les femmes étaient plus susceptibles que les autres de déclarer pratiquer souvent ou toujours des comportements de santé publique. Les répondants les plus jeunes, les hommes et les résidents de l’Alberta étaient moins susceptibles que les autres de déclarer pratiquer ces mesures.

Le respect des mesures de santé publique a légèrement diminué au fil du temps

De manière générale, le pourcentage des répondants qui déclarent pratiquer souvent ou toujours les mesures de santé publique a légèrement diminué entre février et août, à l’exception des mesures d’amélioration de la qualité de l’air qui ont légèrement augmenté (de 29 % en février à 40 % en août).

La plupart de ceux qui portent des masques n’utilisent pas de masques de type respirateur

Parmi les répondants ayant déclaré porter parfois, souvent ou toujours un masque au cours du dernier mois (84 % de l’échantillon), 56 % ont déclaré porter des masques d’intervention ou chirurgicaux, 25 % ont déclaré porter des masques non médicaux et 19 % ont déclaré porter des respirateurs. Alors que les répondants âgés de 55 ans et plus ont déclaré plus souvent que les autres porter des masques dans des environnements où ce n’était pas obligatoire (53 % déclarent porter souvent ou toujours un masque), seuls 22 % ont déclaré porter des masques de type respirateur.

La participation aux rassemblements, aux événements et aux voyages a augmenté au fil du temps

En général, la participation aux rassemblements, aux événements et aux voyages a augmenté d’une vague à l’autre entre février et juin et est demeurée relativement stable entre juin et août. Les répondants les plus âgés et les femmes étaient moins susceptibles de déclarer avoir participé aux activités énumérées. Par exemple, 73 % des répondants âgés de 55 ans et plus déclarent rendre visite à leur famille et à leurs amis à l’intérieur, contre 81 % en moyenne.

Plus de la moitié des répondants pensent que le rétablissement des mesures de santé publique serait nécessaire dans différents scénarios

Lorsqu’on leur a demandé si un rétablissement des mesures de santé publique serait nécessaire dans différents scénarios, les répondants qui pensaient qu’un rétablissement des mesures serait nécessaire si un nouveau variant plus mortel de la COVID-19 apparaissait (69%) et si les hôpitaux devenaient de plus en plus débordés (67 %) étaient les plus nombreux. Cependant, un quart des répondants pensaient qu’un rétablissement des mesures ne serait pas nécessaire dans ces scénarios. Les répondants les plus âgés, les femmes, les résidents de la Colombie-Britannique et les résidents du Canada atlantique étaient les plus susceptibles d’indiquer qu’un rétablissement des mesures serait nécessaire. Les répondants de moins de 55 ans, les hommes, les résidents de l’Alberta et les résidents du Québec étaient moins susceptibles de penser qu’il serait nécessaire.

Plus de la moitié seraient favorables au rétablissement de nombreuses mesures de santé publique, si nécessaire

La majorité des répondants de l’étude SICO ont indiqué qu’ils soutiendraient l’adoption ou le rétablissement de nombreuses mesures de santé publique si elles s’avéraient nécessaires. Les mesures les plus soutenues comprenaient les exigences concernant le port du masque (69 %), les exigences concernant la preuve de vaccination (57-59 %) et la limitation des rassemblements (57 %). Les mesures auxquelles ils s’opposaient le plus étaient les fermetures d’entreprises (54 % d’opposition), les fermetures d’écoles/garderies (46 %) et les ordres de demeurer à son domicile (50 %). Les répondants âgés de 55 ans et plus et les femmes étaient beaucoup plus susceptibles de soutenir l’hypothétique rétablissement des mesures.

Vaccination chez l’adulte

Le nombre des personnes qui ont l’intention de recevoir une troisième dose diminue, tandis que le taux d’administration des troisièmes doses stagne

Lors de la vague 2.4, 20 % des répondants ayant reçu deux doses d’un vaccin contre la COVID-19 ont indiqué qu’ils recevraient probablement une troisième dose. Au fil du temps, le nombre des personnes qui ont l’intention de recevoir une troisième dose d’un vaccin contre la COVID-19 a diminué en passant de 39 % en février à 20 % en août, tandis que le taux d’administration de la troisième dose n’a pas augmenté de manière significative.

Beaucoup pensent que les troisièmes doses ne sont pas nécessaires car elles n’arrêtent pas la propagation de la COVID-19

Les principales raisons fournies par les répondants qui n’ont pas encore reçu une troisième dose d’un vaccin contre la COVID-19 étaient l’impression que les vaccins n’arrêtaient pas la propagation de la COVID-19 et qu’il est donc inutile d’en recevoir un (48 %) et le sentiment qu’il n’est « pas nécessaire » (43 %) de recevoir un autre vaccin. Au-delà de ces raisons, certains scénarios peuvent également influencer le désir de recevoir une troisième dose.

Certains répondants ayant reçu deux doses pourraient recevoir une troisième dose dans certains scénarios

Les principaux scénarios qui, selon les répondants ayant reçu deux doses d’un vaccin contre la COVID-19, les rendraient plus susceptibles de recevoir une troisième dose étaient les suivants : si la preuve d’une troisième dose était requise pour des activités comme les voyages (38 %); si un nouveau vaccin qui prévient mieux l’infection était disponible (36 %); et, si un nouveau variant qui cause une forme plus grave de la COVID-19 commençait à se propager (33%).

Les trois quarts des répondants qui ont reçu trois doses d’un vaccin contre la COVID-19 ont l’intention d’en recevoir un quatrième

Les trois quarts (76 %) des répondants ayant reçu trois doses d’un vaccin contre la COVID-19 indiquent qu’il est probable qu’ils recevront une quatrième dose. Le nombre des personnes qui ont l’intention de recevoir une quatrième dose a légèrement diminué au fil du temps. Cependant, cela s’explique probablement par une augmentation du nombre des personnes qui ont reçu une quatrième dose. Depuis le début de la collecte de données en février, le nombre des personnes qui ont l’intention de recevoir une quatrième dose (parmi ceux qui en ont reçu trois) a été très supérieur au nombre des personnes qui ont l’intention de recevoir une troisième dose (parmi ceux qui en ont reçu deux).

De nouveaux vaccins ou l’émergence d’un variant qui cause une forme plus grave motiveraient la prise d’une quatrième dose

Les principaux scénarios qui, selon les répondants ayant reçu trois doses d’un vaccin contre la COVID-19, les rendraient plus susceptibles de recevoir une quatrième dose étaient les suivants : si un nouveau vaccin qui prévient mieux l’infection était disponible (77 %) ou ciblait les variants de la COVID-19 (74 % ); et, si un nouveau variant qui cause une forme plus grave de COVID-19 apparaissait (73 %).

Les personnes qui ne sont pas encore vaccinées sont très peu susceptibles de se faire vacciner à l’avenir

La grande majorité des répondants non vaccinés (95 %) ont indiqué qu’ils ne prévoyaient pas se faire vacciner contre la COVID-19. Cette constatation a été constante au fil des vagues de collecte de données depuis février 2022.

La majorité des répondants ne connaissent pas bien le terme « vaccins bivalents »

Plus de la moitié des répondants (54 %) ont indiqué qu’ils ne connaissaient pas du tout les vaccins bivalents contre la COVID-19. 21 % ont indiqué avoir entendu le terme mais ne savent pas de quoi il s’agit et 21 % ont indiqué qu’ils connaissaient un peu les vaccins bivalents. Seulement 5 % des répondants ont indiqué qu’ils connaissent très bien les vaccins bivalents.

Un tiers des répondants ayant reçu deux doses disent qu’ils seraient susceptibles de recevoir un nouveau vaccin qui protège mieux contre les variants

Le nombre des personnes qui ont l’intention de recevoir un nouveau vaccin contre la COVID-19 qui protège mieux contre les variants de la COVID-19 variait considérablement en fonction du statut vaccinal. Un fort pourcentage des répondants non vaccinés (89 %) ont indiqué qu’il était peu probable qu’ils reçoivent un nouveau vaccin. 32 % des répondants qui ont reçu deux doses, 82 % de ceux qui ont reçu trois doses et 96 % de ceux qui ont reçu quatre doses ont indiqué qu’ils seraient susceptibles de recevoir un nouveau vaccin qui protège mieux contre les variants.

La moitié des répondants prévoient se faire vacciner contre la grippe cette année

Un peu plus de la moitié des répondants (53 %) ont indiqué qu’ils seraient susceptibles de se faire vacciner contre la grippe au cours de la saison 2022-2023, tandis que 41 % ont indiqué qu’il était peu probable qu’ils le fassent. Le nombre des personnes qui ont l’intention de se faire vacciner contre la grippe variait considérablement en fonction du statut de vaccination contre la COVID-19. Seulement 3 % des répondants qui ne sont pas vaccinés contre la COVID-19 ont indiqué qu’il était probable qu’ils se fassent vacciner contre la grippe, tandis que 16 % de ceux qui ont reçu deux doses, 63 % de ceux qui ont reçu trois doses et 81 % de ceux qui ont reçu quatre doses ont indiqué qu’il était probable qu’ils se fassent vacciner contre la grippe.

Vaccination pédiatrique

41% des parents d'enfants âgés de 12 à 17 ans ayant reçu deux doses ont l'intention d'administrer une troisième dose à leur enfant.

Parmi les parents d'enfants âgés de 12 à 17 ans ayant reçu deux doses du vaccin COVID-19, 41% ont indiqué qu'ils avaient l'intention d'administrer une troisième dose à leur enfant, soit immédiatement, soit après un certain temps. 36% ont indiqué qu'ils n'avaient pas l'intention d'administrer une troisième dose à leur enfant et 19% étaient incertains.

Les parents qui n’ont pas encore fait vacciner leurs enfants âgés de 5 à 11 ans n’ont pas l’intention de le faire

94% des parents qui n’ont pas encore fait vacciner leurs enfants âgés de 5 à 11 ans indiquent qu’ils n’ont pas l’intention de le faire.

Les deux tiers des parents d’enfants âgés de 5 à 11 ans ayant reçu deux doses d’un vaccin ont l’intention de faire administrer une troisième dose à leurs enfants

65 % des parents qui ont déjà fait vacciner leurs enfants âgés de 5 à 11 ans ont l’intention de leur faire administrer une troisième dose, le plus tôt possible ou après un certain temps. 16 % des parents de ce groupe n’ont pas l’intention de faire administrer une troisième dose à leur enfant.

La moitié des parents n’ont pas l’intention de faire vacciner leurs enfants de moins de 5 ans

44% des parents d’enfants âgés de 6 mois à 4 ans ont indiqué qu’ils n’envisageaient pas de faire vacciner leur enfant. 42 % des parents d’enfants de cette tranche d’âge ont l’intention de faire vacciner leurs enfants âgés de 6 mois à 4 ans, le plus tôt possible ou après un certain temps. Entre les vagues 2.3 et 2.4, des vaccins ont été approuvés pour les enfants de ce groupe d’âge. Entre ces vagues, le pourcentage des parents qui n’ont pas l’intention de faire vacciner leurs enfants a diminué (de 52 % à 44 %). Cependant, le pourcentage de ceux qui ont l’intention de faire vacciner leurs enfants le plus tôt possible a également diminué (de 31 % à 25 %) et le nombre de ceux qui veulent attendre un peu a augmenté (de 8 % à 17 %).

L’idée que la COVID-19 ne présente pas un risque élevé pour les enfants peut être un facteur qui explique le faible taux d’administration

Les principales raisons fournies par les parents qui étaient indécis ou opposés à la vaccination de leurs enfants de moins de 12 ans étaient les suivantes : L’idée que les vaccins ne sont pas nécessaires pour les enfants parce qu’ils ne risquent pas d’avoir des effets graves de la COVID-19 (63 %) L’idée que les risques des vaccins l’emportent sur leurs avantages (60 %) Croire qu’il n’y a pas eu assez de recherche ou d’essais (59 %) croire qu’il ne sert à rien de se faire vacciner car les vaccins n’arrêtent pas la propagation de la COVID-19 (59 %).

Les deux tiers des parents déclarent que leurs enfants ont eu la COVID-19

68 % des parents ont déclaré que leurs enfants avaient ou avaient probablement été infectés par la COVID-19 à un moment donné au cours de la pandémie. Dans le même ordre d’idées, 66 % des parents déclarent qu’ils ont ou ont probablement été eux-mêmes infectés, contre 44 % des répondants sans enfants à la maison.

Les inquiétudes concernant l’infection des enfants par la COVID-19 ont diminué au fil du temps

Les inquiétudes concernant l’infection des enfants par la COVID-19 ont diminué depuis le début de la collecte de données. En août, seuls 11 % des parents ont indiqué qu’ils étaient très ou extrêmement préoccupés par la possibilité que leurs enfants contractent la COVID-19, contre 25 % en février. 22 % des parents étaient quelque peu préoccupés et 67 % ont déclaré ne pas être du tout ou être légèrement préoccupés par la possibilité que leurs enfants contractent la COVID-19.

Sources d’information et confiance

Les sources d’information sur la COVID-19 qui inspirent le plus confiance sont les scientifiques et les travailleurs de la santé

La majorité des répondants font confiance (4 à 5 sur une échelle de 5) aux scientifiques (80 %), aux travailleurs de la santé (79 %) et aux autorités sanitaires internationales (66 %) comme source d’information sur la COVID-19. La confiance envers le gouvernement fédéral (62 %) et les gouvernements provinciaux/territoriaux (60 %) est également relativement élevée. Moins de la moitié des répondants interrogés ont déclaré faire confiance aux journaux et autres informations journalistiques et télévisées comme sources d’information sur la COVID-19. Il n’y a eu aucun changement significatif dans la confiance dans les sources d’information entre février et août 2022.

Un répondant sur dix déclare suivre de très près l’actualité sur la COVID-19

Seuls 9 % des répondants de l’étude SICO ont déclaré avoir suivi de très près les informations sur la COVID-19 et 22 % ont déclaré les suivre d’assez près. Un quart des répondants ont déclaré ne pas suivre du tout les nouvelles concernant la COVID-19. Les répondants les plus âgés étaient plus susceptibles que les autres de déclarer avoir suivi l’actualité concernant la COVID-19.

La consommation de nouvelles sur la COVID-19 a diminué au fil du temps

La consommation d’informations sur la COVID-19 a diminué entre avril et juin 2022 et est restée relativement stable en août.

Facebook et Youtube sont les plateformes des médias sociaux les plus utilisées

Les répondants étaient plus susceptibles de déclarer qu’ils utilisaient Facebook (49 %) et Youtube (38 %) « plusieurs fois par jour » ou « une fois par jour » que de déclarer qu’ils utilisaient les autres plateformes des médias sociaux. Les répondants les plus jeunes (18 à 34 ans) déclaraient utiliser plus fréquemment les plateformes des médias sociaux.

La moitié des répondants ont déclaré faire confiance au gouvernement du Canada

51 % des répondants ont déclaré faire entièrement ou modérément confiance au gouvernement fédéral canadien, tandis que 38 % ont déclaré éprouver une méfiance modérée ou totale. Les répondants âgés de 55 ans et plus étaient plus susceptibles de déclarer faire confiance au gouvernement fédéral (55 %) que ceux de moins de 55 ans (48 %). Les femmes ont déclaré lui faire plus confiance (56 %) que les hommes (45 %). Les répondants ayant fait des études universitaires ont déclaré des niveaux de confiance plus élevés (62 %) que ceux qui ont fait des études collégiales (48 %) ou secondaires (45 %). Les répondants de l’Alberta avoir déclaré une confiance plus faible (36 %) que celle des autres provinces.

Connaissances et information erronée sur la COVID-19

La majorité des répondants ont évalué correctement la véracité des énoncés sur la COVID-19

La majorité des répondants ont évalué correctement les énoncés vrais sur la COVID-19 comme étant assez/très exacts. Cependant, certains répondants ont considéré les énoncés comme inexacts. Par exemple, 23 % des répondants ont indiqué que l’énoncé « les preuves actuelles portent à croire que la vaccination contre la COVID-19 n’a pas d’effet sur la fertilité masculine » est quelque peu ou très inexact.

Une minorité de répondants ont indiqué que des énoncés faux sur la COVID-19 étaient exacts

Une minorité de répondants ont indiqué que les énoncés faux sur la COVID-19 étaient très exacts ou assez exacts. Ces pourcentages allaient de 3 % à 30 %, selon l’énoncé. Par exemple, 11 % des répondants ont qualifié l’énoncé suivant d’exact ou d’assez exact : « Les vaccins contre la COVID-19 ont été associés à des milliers de crises cardiaques chez les enfants. »

La majorité des répondants sont préoccupés par la propagation des informations erronées

Lors de la vague 2.4, 65 % des répondants ont déclaré être très ou extrêmement préoccupés par la propagation des informations erronées et de la désinformation en ligne. Les répondants les plus âgés (68 %) et ceux qui ont fait des études universitaires (70 %) étaient plus susceptibles de déclarer être très/extrêmement préoccupés.

Santé mentale et bien-être

Les trois quarts des répondants sont satisfaits de leur vie

À la vague 2.4, 75 % des répondants ont déclaré être satisfaits de leur vie dans l’ensemble. 6 % n’étaient ni satisfaits ni insatisfaits et 19 % étaient insatisfaits. La satisfaction à l’égard de la vie a légèrement augmenté entre juin et août. Les répondants les plus jeunes (18 à 34 ans) ont déclaré une satisfaction à l’égard de la vie légèrement inférieure (69 %) à celle des personnes âgées de 35 à 54 ans (75 %) et des personnes âgées de 55 ans et plus (78 %).

Les trois quarts des répondants déclarent être en bonne santé mentale et physique

74 % des répondants ont déclaré que leur santé mentale était excellente, très bonne ou bonne. Les répondants les plus jeunes étaient moins susceptibles de déclarer avoir une bonne santé mentale que les répondants les plus âgés. Les résidents de l’Ontario étaient également moins susceptibles de déclarer avoir une bonne santé mentale que ceux des autres provinces. 71 % des répondants ont déclaré que leur santé physique était excellente, très bonne ou bonne. Les femmes étaient légèrement moins susceptibles que les hommes de déclarer avoir une bonne santé physique.

Les jeunes répondants sont plus susceptibles de signaler des indicateurs de bien-être négatifs

20% des répondants ont déclaré s’être sentis stressés la plupart du temps ou tout le temps au cours des deux dernières semaines. 20 % supplémentaires ont déclaré se sentir épuisés la plupart du temps ou tout le temps. Les répondants les plus jeunes et les femmes étaient plus susceptibles que les autres de déclarer avoir éprouvé ces indicateurs négatifs la plupart du temps ou tout le temps au cours des deux dernières semaines.

Perspectives sur la pandémie et rétablissement

Un tiers des répondants ne savent pas si le pire de la crise est passé ou reste à venir

En août, il y a eu une diminution du pourcentage des répondants qui ont indiqué que le pire de la crise est derrière nous (47 %) par rapport à la vague de collecte de données précédente en juin (58 %). Il y a eu également une augmentation du pourcentage des répondants qui indiquent qu’ils ne savent pas si le pire est derrière nous ou à venir entre juin (22 %) et août (33 %). Comme lors des vagues de collecte de données précédentes, 10 % des répondants indiquent qu’ils ne considèrent pas la COVID-19 comme une crise. Les hommes (13 %) étaient plus susceptibles que les femmes (7 %) de dire que la COVID-19 n’est pas une crise. Les résidents de l’Alberta étaient également plus susceptibles que les résidents des autres provinces de penser que la COVID-19 n’est pas une crise.

Le coût de la vie et les divisions sociétales sont les préoccupations principales

Les deux tiers des répondants de l’étude SICO (69 %) ont indiqué qu’ils étaient préoccupés par l’inflation ou l’augmentation du coût de la vie (contre 79 % en juin). Les répondants âgés de 55 ans et plus et les résidents de la Colombie-Britannique étaient moins susceptibles que les autres d’être préoccupés par l’inflation. 63 % ont indiqué qu’ils étaient préoccupés par l’augmentation des divisions et/ou des conflits dans la société. Les répondants âgés de 18 à 34 ans et les résidents de l’Alberta étaient plus susceptibles que les autres d’être préoccupés par l’augmentation des divisions dans la société.

Les répondants restent préoccupés par la surcharge du système de santé

59 % des répondants déclarent être très ou extrêmement préoccupés par la surcharge du système de santé. Les répondants les plus âgés (66 %) et les femmes (67 %) étaient plus susceptibles que les autres d’être préoccupés par la surcharge du système de santé. 40 % des répondants étaient préoccupés par l’impact de la pandémie sur la santé mentale des Canadiens. Les répondants les plus âgés (30 %) et les hommes (36 %) étaient moins préoccupés que les autres par les répercussions sur la santé mentale.

La plupart des préoccupations liées à la COVID ont diminué au fil du temps

Au fil du temps, la plupart des préoccupations liées à la santé ont diminué. Cependant, entre juin et août, on observe une augmentation du pourcentage des répondants préoccupés par la surcharge du système de santé (de 52 % à 59 %).

Les deux tiers des répondants s’attendent à une autre vague de cas de COVID-19

69 % des répondants de l’étude SICO pensent qu’il y aura une autre vague de cas de COVID-19 à l’automne ou à l’hiver. 11 % pensent qu’il n’y aura pas d’autre vague de COVID-19 et 20 % n’en sont pas sûrs. Les répondants âgés de 18 à 34 ans étaient moins susceptibles que les autres de penser qu’il y aura une autre vague (64 %), tout comme les répondants non vaccinés (41 %).

Les répondants pensent que la prochaine vague sera aussi grave ou moins grave que les vagues précédentes

Parmi les répondants qui pensent qu’il y aura une autre vague de COVID-19 (69 % de l’échantillon), 34 % pensent que la prochaine vague sera moins grave que les vagues précédentes, 34 % pensent qu’elle sera à peu près aussi grave et 21 % n’en sont pas sûrs. 11 % pensent que la prochaine vague sera plus grave que les précédentes. Les hommes (39 %), les répondants âgés de 18 à 34 ans (41 %) et les résidents de l’Alberta (41 %) étaient plus susceptibles que les autres de penser que la prochaine vague sera moins grave.
Publié : 2022-11-30
Date de modification : 2025-02-16
Rapport

PRAAC étude longitudinale vague 8

Un nouvel échantillon national représentatif de canadiens à l'échelle nationale pour étudier une variété de nouveaux domaines thématiques en réponse à l'évolution des besoins du gouvernement et des ministères partenaires

Environnement et Changement climatique Canada
Ressources naturelles Canada
Impact Canada, Unité de l'impact et de l'innovation, Bureau du Conseil privé
A green country side with mountains in the background

Aperçus clés

Perceptions des changements climatiques
La croyance en l’existence des changements climatiques est restée élevée et stable depuis la vague 1 (décembre 2021), tandis que les perceptions du risque ont varié et semblent liées à des événements météorologiques extrêmes. La volonté d’agir, les répercussions perçues des gestes individuels et les normes sociales perçues ont fluctué, mais ont toutes diminué au fil du temps.
Comportements d’atténuation
Les Canadiens accordent de l’importance à la réparabilité des appareils électroménagers, des outils électriques et d’autres appareils électroniques, et soutiennent massivement une loi sur le droit à la réparation. Parmi les quatre mesures d’économie d’énergie à domicile, les personnes interrogées sont plus disposées à adopter celles qu’elles considèrent comme les plus efficaces; toutefois, leur perception de l’efficacité diffère sensiblement de l’avis des experts.
Comportements d’adaptation
Deux tiers des Canadiens affirment avoir connu des conditions météorologiques plus extrêmes que d’habitude au cours des deux dernières années, avec des niveaux plus élevés parmi les répondants vivant en Colombie-Britannique et dans les provinces de l’Atlantique. Seulement un cinquième des Canadiens pensent que leur collectivité est préparée à faire face aux changements climatiques, mais deux fois plus pensent que leur foyer est préparé. Les trois quarts d’entre eux disposent d’un système de refroidissement dans leur maison, ce qui est la caractéristique la plus courante en matière d’adaptation. Plus de 40 % des personnes interrogées ont été touchées de près ou de loin par des incendies de forêt au cours des deux dernières années, mais la plupart d’entre elles n’ont pris aucune mesure liée aux incendies de forêt et ne connaissent pas le programme Intelli-feu.
Connaissances scientifiques quant aux changements climatiques
Dans un jeu-questionnaire de cinq questions sur la science des changements climatiques, la plupart des personnes ont obtenu un score de 60 % ou moins. Les personnes interrogées ont le plus souvent mal classé la vapeur d’eau en tant que source non émettrice de gaz à effet de serre et ont incorrectement identifié les pays en développement (c’est-à-dire la Chine, l’Inde et le Brésil) comme ayant les émissions par habitant les plus élevées au monde.
Soutien aux politiques en matière de changements climatiques
Le soutien à la tarification du carbone oscille autour de 60 %, mais a fluctué en fonction de l’actualité. La plupart des Canadiens considèrent que la tarification du carbone coûte plus cher à leur ménage que ce qu’ils reçoivent en paiements, mais les gens soutiennent davantage un système de tarification du carbone qui utilise les revenus pour financer des projets environnementaux au lieu de verser des paiements aux ménages (soit l’approche actuelle). Les personnes interrogées perçoivent de plus grands avantages environnementaux, sociaux et économiques de la tarification du carbone lorsqu’elle est approuvée par des « climatologues », par rapport à l’approbation par des « économistes » ou à l’absence d’approbation claire.

Presque tous les Canadiens sont favorables à la plantation de deux milliards d’arbres. La plupart des gens ont entendu parler des crédits compensatoires, mais ne croient pas en leur efficacité et sont ambivalents quant à leur utilisation par secteur d’activités.

Nature et bien-être
La plupart des Canadiens passent du temps dans des parcs ou des espaces naturels au moins une fois par semaine, bien que la fréquence ait diminué en hiver. La plupart des gens ont un parc décent à moins de cinq minutes de marche de leur domicile, et la grande majorité d’entre eux disent se sentir très proches de la nature et aimer y passer du temps. Dans l’ensemble, la plupart des gens se sentent au moins assez satisfaits de leur vie et trouvent que les choses qu’ils font en valent la peine, mais seulement la moitié d’entre eux se déclarent en très bonne santé.
Confiance envers le gouvernement
Seul un tiers des Canadiens fait confiance au gouvernement fédéral pour prendre les bonnes décisions en ce qui a trait aux changements climatiques. Même parmi ceux qui croient aux changements climatiques ou s’en inquiètent, moins de la moitié font confiance au gouvernement sur cet enjeu.

Contexte

En septembre 2021, l’Unité de l’impact et de l’innovation a lancé, en partenariat avec Environnement et Changement climatique Canada (ECCC) et Ressources naturelles Canada (RNCan), un programme pluriannuel de recherche sur les changements climatiques. Le Programme de recherche appliquée sur l’action pour le climat au Canada (PRAAC Canada) combinera les connaissances et les méthodes de la science du comportement à une solide analyse stratégique afin de favoriser l’action pour le climat.

En collaboration avec ECCC et RNCan, nous allons acquérir des connaissances sur les réflexions et le ressenti des Canadiens, ainsi que sur les gestes qu’ils posent face aux changements climatiques et aux risques qu’ils engendrent. Puis, nous concevrons et mettrons à l’essai, en ligne et dans le monde réel, des solutions sur mesure fondées sur la science du comportement susceptibles de réduire les émissions de GES et de favoriser l’adaptation climatique tant sur le plan individuel que communautaire. Le travail accompli permettra de générer rapidement de nouvelles connaissances et de les mettre à profit pour élaborer des politiques, des programmes et des communications publiques.

Méthodologie

L’étude est menée à l’aide d’un échantillon populationnel aléatoire selon un modèle longitudinal (c’est à dire que les mêmes participants, dans la mesure du possible, répondront à l’enquête à chaque cycle) et d’un suréchantillonnage des populations sous représentées et d’autres populations cibles d’intérêt. Cette première étude comportera huit cycles répartis entre décembre 2021 et mars 2023. Les données seront recueillies tous les deux mois afin de permettre un suivi optimal.

  • Comité consultatif

    L’enquête longitudinale est conçue en concertation avec un comité consultatif composé d’universitaires et de praticiens. Ce comité est formé d’experts en la matière issus de divers horizons, notamment de la science du comportement, de la psychologie environnementale, des communications, des sciences politiques, de l’anthropologie, de la politique climatique et de la durabilité.

  • Objectifs de l’enquête

    L’étude longitudinale du PRAAC Canada est une recherche sur l’opinion publique qui utilise un large échantillon représentatif de la population canadienne pour recueillir des données sur les réflexions et le ressenti des Canadiens, ainsi que sur les gestes qu’ils posent face aux changements climatiques et à ses effets et suivre les changements au fil du temps. Les solides données quantitatives découlant de cette étude permettront de déterminer dans quels domaines il est possible de favoriser une plus grande action pour le climat et l’environnement sur le plan individuel.

  • Collecte et analyse des données

    Les enquêtes sont menées en ligne, en anglais et en français, par Advanis, une importante société canadienne d’études de marché. Les répondants sont recrutés au moyen d’appels téléphoniques à composition aléatoire et sont invités à répondre à l’enquête en ligne. Il faut environ 20 minutes pour répondre aux questions de chaque cycle, après quoi on demande aux participants s’ils peuvent être contactés pour les prochains cycles.

    Afin de s’assurer que l’échantillon est largement représentatif de la population canadienne et de permettre des analyses au sein et entre les sous groupes d’intérêt (p. ex. les régions, les provinces, les groupes d’âge, les groupes vulnérables), il y aura 2 000 participants à chaque cycle. L’échantillon comprend des répondants de la population générale (n=1 500) pondérés par région, groupe d’âge, sexe et éducation à l’aide des données du recensement de 2016, ainsi qu’un suréchantillon (n=500) de populations cibles d’intérêt, qui peut changer d’un cycle à l’autre. Lors du premier cycle, le suréchantillon a été utilisé pour que l’échantillon de la population générale s’élève à 2 000 participants.

    Impact Canada effectue des analyses exploratoires et de confirmation des données en utilisant des statistiques descriptives et déductives pour cerner les tendances émergentes et vérifier les rapports entre les variables.

Considérations

Données recueillies : 23 février au 12 mars 2023
Taille de l’échantillon : 2 079 Canadiens âgés de 18 ans et plus.

Lors de l’interprétation des résultats du PRAAC Canada, il convient de garder à l’esprit le contexte de la période de collecte des données qui peut avoir influencé les réponses des participants à l’enquête. Avant et pendant la période de collecte des données de la vague 8 :

  • Parmi les événements météorologiques notables au Canada citons d’importantes tempêtes de neige au Québec et en Ontario peu avant Noël qui ont causé des pannes d’électricité et bloquer des voyageurs en train et en avion.
  • L’invasion russe de l’Ukraine et les sanctions contre le pétrole et le gaz russes se sont poursuivies. Les préoccupations constantes en matière de sécurité énergétique et de géopolitique ont continué d’inciter à la production de combustibles fossiles et à l’accélération de la transition vers les énergies renouvelables.
  • Le 17 février, le gouvernement du Canada a annoncé le plan provisoire pour des emplois durables dans le but de créer des emplois durables pour aider les travailleurs à faire la transition et délaisser le secteur des combustibles fossiles en faveur de l’énergie propre. Le plan comporte la création de nouveaux centres de formation et un organisme gouvernemental consultatif.
  • Un rapport du Service canadien du renseignement de sécurité (SCRS) sur les menaces actuelles pour la sécurité et la prospérité nationales liées aux changements climatiques a été diffusé le 5 mars. La perte de certaines parties de la C.-B. et des provinces de l’Atlantique aux inondations, la perte de nourriture et d’eau douce, l’accélération des migrations humaines au Canada et un clivage idéologique de plus en plus important en ce qui a trait aux changements climatiques figurent parmi les risques relevés.
  • Dans les mois et semaines précédant le dépôt du budget 2023 le 28 mars, différents groupes ont demandé que le Canada égale le niveau d’investissements verts des États-Unis. En août 2022, le président Biden a promis 370 milliards de dollars en déductions fiscales pour l’industrie des énergies renouvelables dans le cadre de la Inflation Reduction Act. On craint que le Canada ne passe à côté d’importantes perspectives économiques si le gouvernement n’augmente pas les niveaux de financement pour attirer les investissements étrangers et nationaux.

Attitudes et perceptions à l’égard des changements climatiques

Si la croyance aux changements climatiques est restée stable, la perception des risques a varié au fil du temps

La plupart des répondants (70 %) de la vague 8 (février 2023) sont tout à fait d’accord pour dire que les changements climatiques sont réels, mais seulement 53 % sont tout à fait d’accord pour dire qu’il est principalement causé par l’activité humaine, et 56 % pour dire qu’il aura de graves conséquences négatives. La croyance aux changements climatiques et ses causes humaines a été relativement stable au fil du temps, et la baisse apparente de la croyance lors de la vague huit n’est pas statistiquement significative. En revanche, la perception des risques semble varier d’une vague à l’autre et est liée en partie à l’expérience récente des répondants en matière de conditions météorologiques extrêmes.

Les réactions émotionnelles aux changements climatiques sont relativement stables, la confusion signalée diminue au fil du temps

La moitié des personnes interrogées (49 %) restent très ou extrêmement préoccupées par les changements climatiques, tandis qu’un tiers (33 %) se sent très ou extrêmement anxieux. Les personnes qui se sentent très ou extrêmement optimistes sont une petite minorité (14 %), et 10 % continuent à se sentir très ou extrêmement désorientés, contre 14 % lors de la vague 1.

Baisse générale de la volonté d’agir, de l’efficacité personnelle et des normes sociales perçues au fil du temps

Environ deux tiers des répondants sont prêts à agir pour limiter les changements climatiques (68 %) et estiment que leurs actions font une différence (c’est-à-dire qu’ils ont un sentiment d’efficacité personnelle) (63 %). La diminution de la volonté d’agir depuis la vague 7 est statistiquement significative. En ce qui concerne les normes sociales, seulement environ la moitié pensent que leurs proches attendent d’eux qu’ils agissent (57 %) ou que leur famille et leurs amis agissent (52 %). Comparativement à la stabilité au fil du temps des convictions quant aux changements climatiques (diapositive 9), ces mesures ont varié tout au long de l’année. La volonté d’agir, l’efficacité personnelle et les normes sociales perçues ont toutes diminué au fil du temps, une tendance graduelle, mais statistiquement significative.

Comportements en matière d’atténuation des changements climatiques

La plupart des Canadiens ont réparé des produits au moins une fois au cours des deux derniers mois; les exemples ont influencé les réponses

Bien que la réparation fréquente de produits (c’est-à-dire une fois par semaine ou plus) soit rare, la majorité des répondants (71 %) de la vague 8 déclarent avoir réparé des articles au moins une fois au cours des deux derniers mois. Les exemples de produits pouvant être réparés sont passés de vêtements, d’articles ménagers et d’appareils électroniques (dans les vagues 1 et 7) aux appareils ménagers, appareils électroniques et outils électriques (vague 8) afin de s’harmoniser aux questions subséquentes concernant la réparabilité (diapositive 15) et aux lois sur le droit à la réparation (diapositive 30). Ce changement semble avoir affecté les réponses. Alors qu’il n’y avait pas de différence dans les fréquences déclarées entre les vagues 1 et 7, les répondants de la vague 8 déclarent moins souvent réparer des éléments lorsqu’ils sont invités à le faire avec les nouveaux exemples.

Les Canadiens accordent plus d’importance à la réparabilité des gros appareils ménagers et moins à celle des petits appareils

Les répondants ont été invités à évaluer l’importance de la réparabilité par rapport à d’autres facteurs dans diverses catégories de produits. Presque tous (88 %) indiquent que la réparabilité des gros appareils ménagers est très ou assez importante, ce qui est nettement plus élevé que pour les autres catégories. Beaucoup indiquent également que la réparabilité revêt une grande importance pour les appareils électroniques (80 %) et les outils électriques (77 %), mais avec une proportion plus faible de réponses « très important ». Bien que la proportion soit la plus faible pour les petits appareils ménagers, les deux tiers (68 %) considèrent que la réparabilité est importante pour cette catégorie. L’importance accordée à la réparabilité semble varier en fonction du coût typique du produit, la réparabilité étant plus importante pour les produits plus coûteux.

Les personnes interrogées sont moins disposées à économiser de l’énergie en séchant le linge à l’air libre au lieu d’utiliser un sèche-linge

Parmi les mesures d’économie d’énergie à domicile étudiées lors de la vague 8, la plus courante est d’éteindre les lumières lorsqu’elles ne sont pas utilisées. Près de la moitié des répondants (43 %) déclarent le faire la plupart du temps, tandis que le plus petit nombre (18 %) déclarent sécher leur linge à l’air libre la plupart du temps. Par ailleurs, parmi ceux qui n’agissent pas encore, les répondants sont plus disposés à éteindre les lumières (48 %) et moins disposés à sécher leur linge à l’air libre (27 %). Bien que davantage de personnes déclarent déjà régler leur thermostat plus bas que d’habitude en hiver (30 %) que celles qui utilisent une pomme de douche à faible consommation d’eau (25 %), les répondants, parmi ceux qui ne prennent pas déjà ces mesures, sont nettement plus disposés à utiliser une pomme de douche à faible consommation d’eau (46 %) qu’à ajuster leur thermostat (32 %).

Légères différences dans la perception de l’efficacité des actions d’économie d’énergie; rarement considérées comme efficaces

La même proportion de personnes interrogées considère qu’éteindre les lumières et sécher à l’air libre est efficace pour économiser de l’énergie (57 %). Ils sont un peu moins nombreux à penser la même chose de la baisse du thermostat en hiver (52 %) ou de l’utilisation d’une pomme de douche à faible consommation d’eau (45 %). Très peu de répondants (9 à 12 %) pensent que ces actions sont inefficaces pour économiser l’énergie. Ces notes sont particulièrement incompatibles avec les avis d’experts* selon lesquels la baisse du thermostat (10 sur une échelle de 10 points) et l’utilisation d’une pomme de douche à faible consommation d’eau (8) sont beaucoup plus efficaces que le séchage du linge à l’air libre (4) et l’extinction des lumières (1).* Source : https://www.bi.team/blogs/new-survey-shows-a-uk-energy-saving-campaign-is-much-needed/

Les Canadiens plus disposés à adopter des comportements qu’ils jugent plus efficaces pour économiser l’énergie

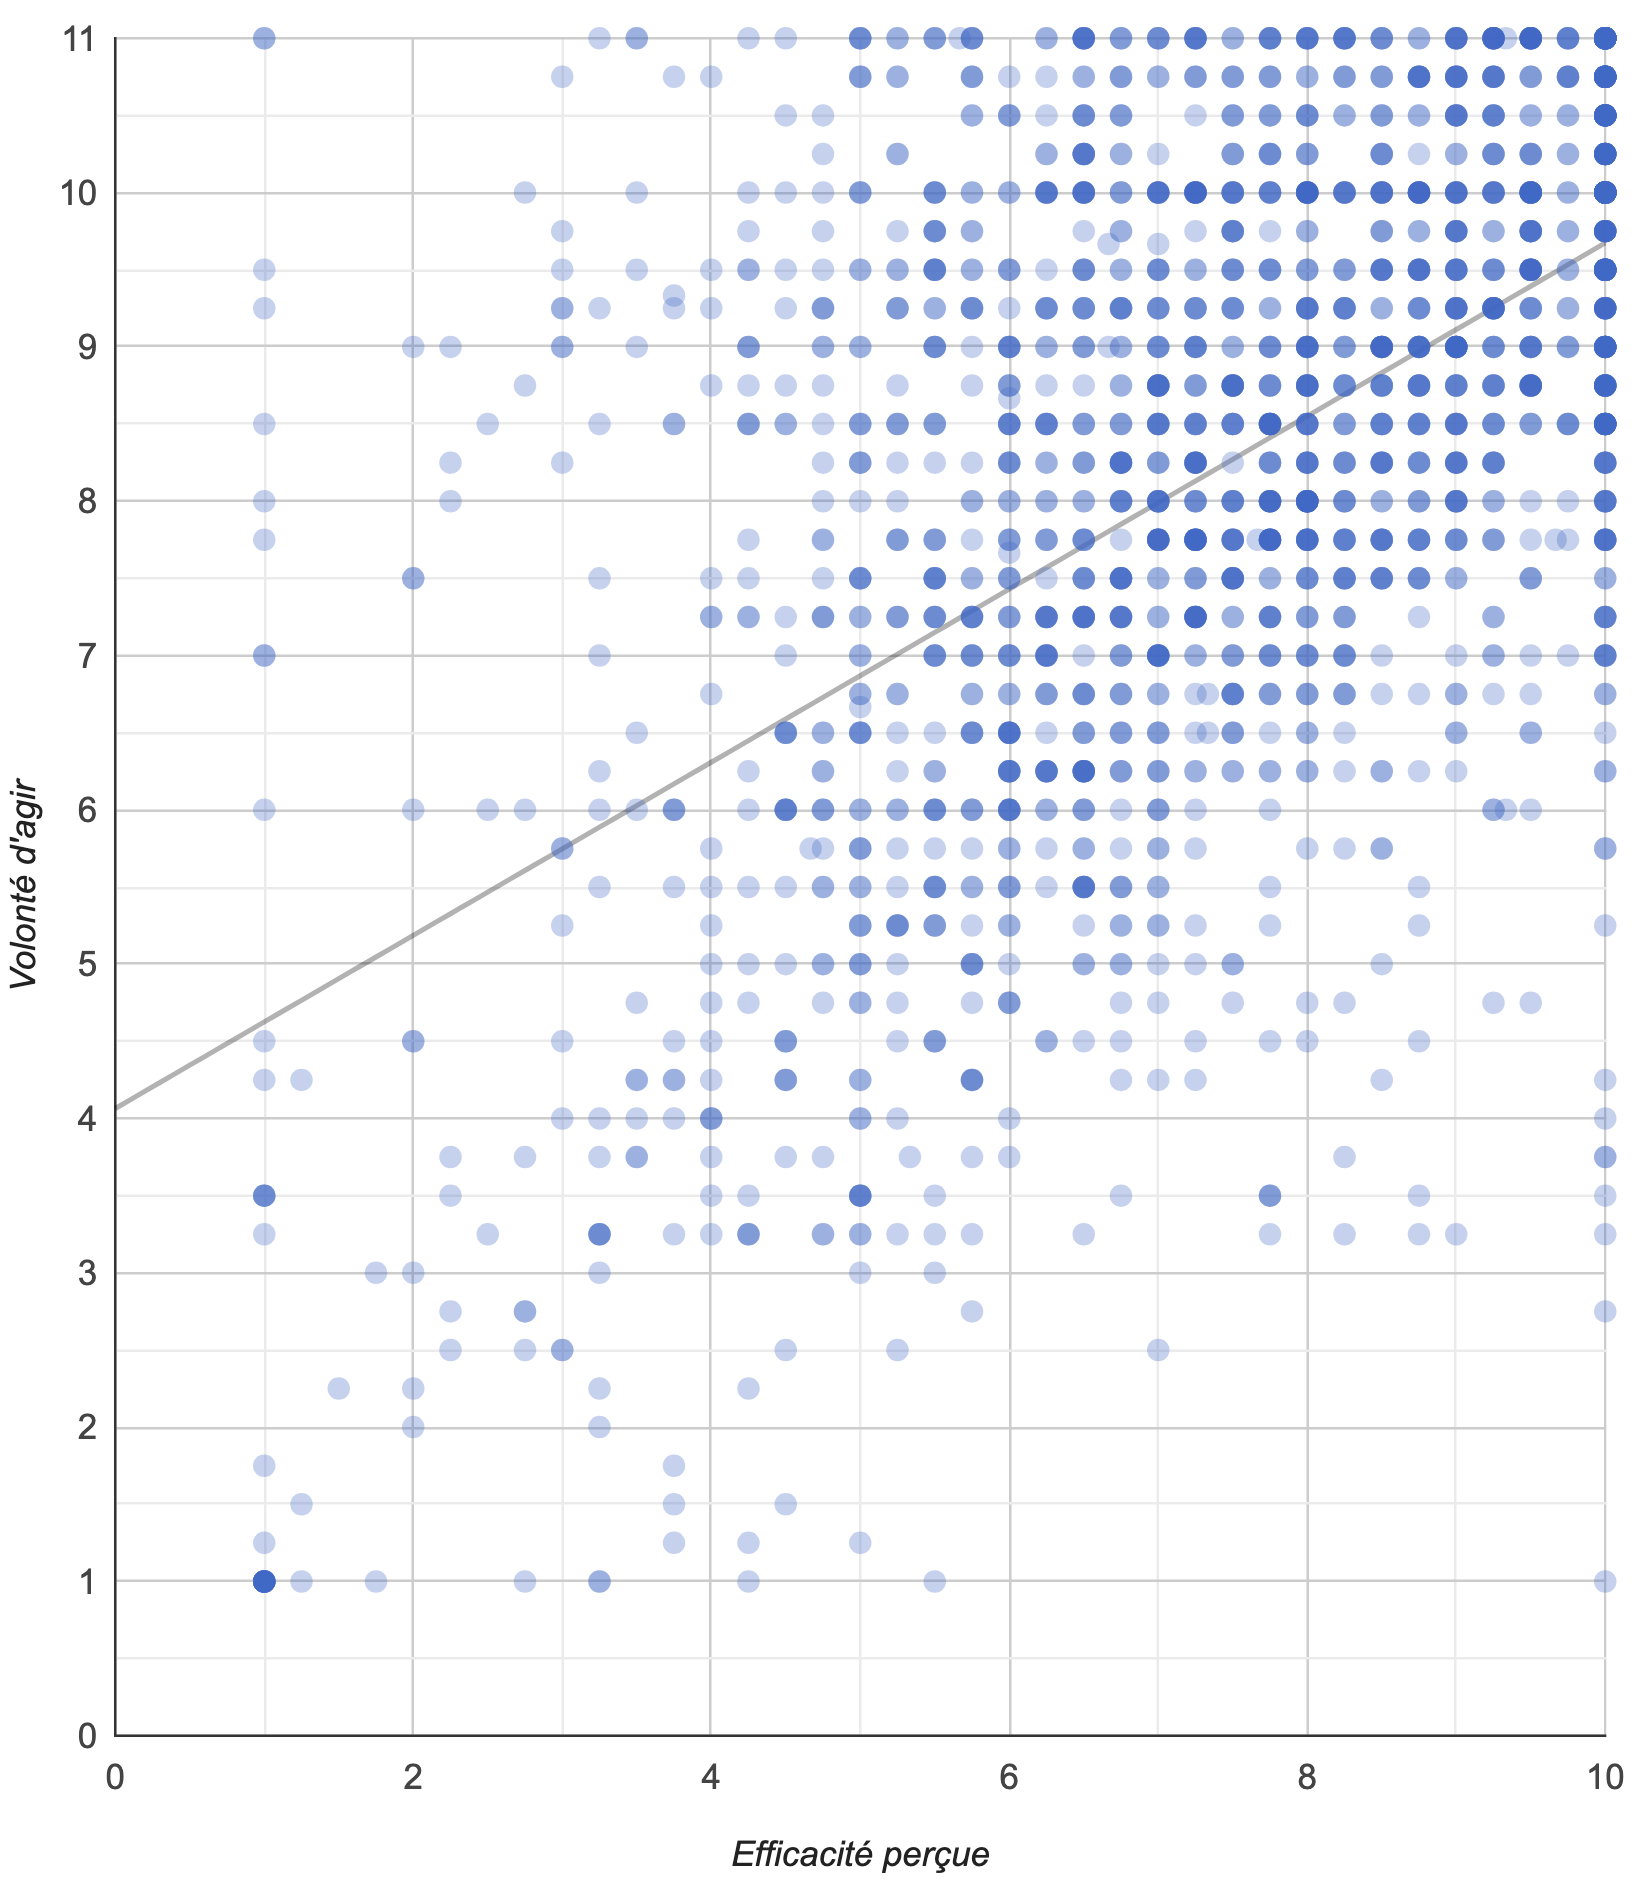
Plus les personnes interrogées perçoivent une comportement comme efficace, plus elles sont disposées à l’adopter, et vice-versa. Le diagramme de dispersion (à gauche) montre la volonté des répondants , en moyenne, de s’engager pour les quatre comportements d’économie d’énergie par rapport à leur perception de l’efficacité moyenne (ou de l’efficience) de ces mêmes comportements. La relation (corrélation) entre les deux mesures composites est statistiquement significative, avec des valeurs moyennes à grandes. Des corrélations statistiquement significatives similaires ont été observées pour chaque comportement lorsqu’ils sont considérés séparément. Note : La volonté d’agir inclut les répondants qui effectuent déjà ces actions la plupart du temps (c’est-à-dire qu’ils sont notés 11, comme extension de l’échelle de 10 points).

Figure 9. La volonté des répondants de s'engager, en moyenne pour les quatre comportements d'économie d'énergie, comparée à leur perception de l'efficacité moyenne (ou de l'efficience) de ces mêmes comportements.

  • Figure - Équivalent textuel

    La volonté des répondants de s'engager, en moyenne pour les quatre comportements d'économie d'énergie, comparée à leur perception de l'efficacité moyenne (ou de l'efficience) de ces mêmes comportements.

    Le nuage de points montre la volonté des répondants de s'engager, en moyenne pour les quatre comportements d'économie d'énergie, comparée à leur perception de l'efficacité moyenne (ou de l'efficience) de ces mêmes comportements. La relation (corrélation) entre les deux mesures composites est statistiquement significative, avec un effet moyen à important (volonté d'agir = 0,561 * efficacité perçue + 4,065).

Comportements d’adaptation aux changements climatiques

Les habitants de la Colombie-Britannique et du Canada atlantique signalent une augmentation des phénomènes météorologiques extrêmes au cours des dernières années

Deux tiers des répondants (66 %) ont déclaré avoir été aux prises avec des phénomènes météorologiques extrêmes plus nombreux que d’habitude dans leur région au cours des deux dernières années. Les habitants de la Colombie-Britannique et de l’Atlantique signalent plus souvent des conditions météorologiques extrêmes inhabituellement fréquentes que les habitants des autres régions, ce qui constitue une différence statistiquement significative.

Les Canadiens pensent que leur ménage est mieux préparé à faire face aux changements climatiques que leur collectivité

Des répondants interrogés sur la préparation aux répercussions des changements climatiques, ils sont deux fois plus nombreux à avoir déclaré que leur ménage était prêt (42 % tout à fait ou plutôt d’accord) par rapport à leur collectivité (21 %), ce qui représente une différence statistiquement significative. Les personnes plus âgées (55+), vivant dans les provinces de l’Atlantique ou dans les régions rurales sont plus susceptibles que les autres d’indiquer que leur ménage est prêt à faire face aux effets des changements climatiques. Les parents sont plus susceptibles que les non-parents d’indiquer que leur ménage et leur collectivité sont préparés, mais aucun autre facteur démographique n’a d’incidence significative sur la perception de l’état de préparation de la collectivité.

La plupart des Canadiens ont un système de refroidissement, l’intention la plus commune étant de se procurer une trousse d’urgence

La plupart des répondants (72 %) déclarent disposer d’un système de refroidissement dans leur maison, et seulement 4 % prévoient d’en ajouter un au cours de l’année à venir. Près de la moitié des personnes interrogées ont des arbres plantés pour faire de l’ombre (49 %) et possèdent une trousse d’urgence pour leur maison (44 %). Parmi ceux qui ne possèdent pas un article donné, les répondants ont le plus souvent l’intention de se procurer une trousse d’approvisionnement d’urgence (17 %) ainsi qu’un système de collecte des eaux de pluie (11 %) au cours de l’année à venir. Seulement 12 % n’ont jamais envisagé de se procurer une trousse d’urgence. Très peu de personnes ont dépavé leur allée (14%) et la grande majorité (76%) n’a pas l’intention de le faire.

Deux Canadiens sur cinq ont subi de près ou de loin les conséquences de feux de forêt au cours des cinq dernières années

Deux répondants sur cinq (41 %) ont subi, ou connaissent quelqu’un qui a subi, les effets négatifs des incendies de forêt ou de la fumée des incendies de forêt au cours des cinq dernières années. Parmi les personnes qui font état de telles expériences, les effets négatifs sur la santé mentale sont les plus fréquents (23 %), suivis par l’évacuation (20 %) et les effets négatifs sur l’emploi (18 %). La plupart de ces expériences sont rapportées, c’est-à-dire que les personnes interrogées connaissent quelqu’un qui a vécu ces expériences plutôt que de les avoir vécues elles-mêmes. Par exemple, neuf fois plus de personnes connaissent quelqu’un qui a dû évacuer qu’elles ne l’ont fait elles-mêmes, tandis que deux fois moins de personnes connaissent quelqu’un qui a souffert de troubles mentaux qu’elles n’en ont souffert elles-mêmes.

Faible connaissance d’Intelli-feu, la recherche d’informations est l’action la plus courante liée aux feux de forêt

La plupart des personnes interrogées n’ont pris aucune mesure liée aux feux de forêt au cours des cinq dernières années et, parmi celles qui l’ont fait, la plus fréquente a été la recherche d’informations sur les risques de feux de forêt dans leur région (18 %). En ce qui concerne Intelli-feu, un programme national qui aide les Canadiens à accroître la résilience des collectivités face aux feux de forêt et à minimiser les répercussions, la plupart des répondants (84%) ne le connaissent pas du tout. Bien que le niveau de connaissance soit faible dans les collectivités de toutes tailles, un répondant habitant en zones rurales est un peu plus susceptible de dire qu’ils est familiers ou très familier avec le programme (7 %) que les habitants des zones urbaines (2 à 4 %).

Connaissances scientifiques quant aux changements climatiques

Score moyen de 60 % ou moins en matière de connaissances des changements climatiques, avec de meilleurs résultats pour certaines questions

Dans l’ensemble, la plupart des répondants (55%) ont répondu correctement à 2 ou 3 questions sur 5. Environ un quart d’entre eux (27%) ont répondu correctement à 0 ou 1 question, tandis qu’un cinquième (18%) a répondu correctement à 4 ou 5 questions. Les résultats varient beaucoup d’une question à l’autre. La plupart des répondants (87%) ont correctement indiqué le méthane comme un gaz à effet de serre (GES), mais beaucoup (72%) n’ont pas réussi à indiquer l’azote comme n’étant pas un GES. Il convient de noter que 62 % des répondants ont pensé à tort que la vapeur d’eau n’était pas un GES. Cela suggère que certaines connaissances scientifiques quant aux changements climatiques sont plus connues que d’autres (ou sont plus faciles à deviner dans un format à choix multiples).

Perception erronée de la vapeur d’eau et des émissions par habitant dans les grands pays en développement

Plus de la moitié des personnes interrogées ont choisi des réponses erronées pour deux des questions relatives à la connaissance du climat. À la question où il faut indiquer quel gaz n’est pas un GES, près de deux tiers des répondants (62 %) ont choisi la vapeur d’eau, soit plus de quatre fois plus que la part de celles qui ont choisi l’azote, qui est la bonne réponse. À la question où il fallait indiquer quel groupe de pays émet le plus de GES par habitant, plus de la moitié des répondants (56 %) ont choisi la Chine, l’Inde et le Brésil, soit près de deux fois plus que ceux qui ont choisi l’Australie, les États-Unis et le Canada, la bonne réponse.

Les personnes interrogées qui ne croient pas aux changements climatiques obtiennent de moins bons résultats aux questions de culture climatique

Plus de la moitié des répondants (59 %) qui sont en désaccord avec l’idée que les changements climatiques sont réels ont répondu correctement à 0 ou 1 question, par rapport aux répondants qui sont d’accord avec l’idée que les changements climatiques sont réels (22 %) ou qui ne sont ni d’accord ni en désaccord (40 %). Un plus grand nombre de répondants qui sont d’accord pour dire que les changements climatiques sont réels ont obtenu 4-5 réponses correctes (20 %) par rapport à ceux qui sont en désaccord (5 %) ou qui ne sont ni d’accord ni en désaccord (10 %). Par ailleurs, les répondants ont eu tendance à répondre correctement à un plus grand nombre de questions s’ils étaient préoccupés par les changements climatiques, s’ils étaient prêts à modifier considérablement leur mode de vie pour le limiter ou s’ils avaient l’impression d’avoir été confrontés à des conditions météorologiques locales plus extrêmes que d’habitude au cours des deux dernières années.

Soutien aux politiques climatiques

Soutien marqué au droit à la réparation et à la plantation d’arbres, soutien mitigé à la tarification du carbone

La création d’une loi sur le droit à la réparation et la plantation de deux milliards d’arbres font toutes deux l’objet d’un soutien marqué par les répondants (90 ou 91 % les soutiennent plutôt ou fortement). Le financement de la prévention des incendies de forêt est soutenu à 82 %, tandis que le soutien à la tarification nationale du carbone se maintient autour de 59 %. Étant donné que la loi sur le droit à la réparation proposée par le Canada exigerait que les fabricants fournissent à la fois des pièces détachées et des manuels aux consommateurs, l’enquête a utilisé un échantillon fractionné pour voir si l’appui de ces deux éléments différait. Il n’y a pas de différence de soutien entre une loi sur le droit à la réparation qui se concentre sur les pièces détachées et une autre qui se concentre sur les manuels.

Le soutien à une tarification nationale du carbone oscille autour de 60 % et semble influencé par l’actualité

Les données longitudinales suggèrent que le soutien à la tarification du carbone fluctue quelque peu dans le temps, avec des niveaux de soutien allant d’un maximum de 63 % (décembre 2021) à un minimum de 56 % (avril 2022), mais oscillant autour de 60 %. Bien que relativement faibles, ces fluctuations d’une vague à l’autre sont statistiquement significatives et suggèrent que le soutien à la tarification du carbone peut être influencé par la situation actuelle. Par exemple, le soutien a été le plus faible lors de la vague trois, après l’invasion de l’Ukraine par la Russie qui a entraîné une hausse rapide des prix du pétrole et a suscité des appels en faveur d’une intensification du développement des combustibles fossiles.

Les Canadiens sont plus nombreux à considérer la tarification du carbone comme une perte nette pour les ménages qu’à en voir les avantages pour le climat et la société

La moitié des répondants (52 %) sont tout à fait d’accord ou plutôt d’accord avec le fait que la tarification du carbone coûte à leur ménage plus que ce qu’ils reçoivent en paiements. En comparaison, moins de répondants sont d’accord pour dire que la tarification du carbone réduit la pollution de l’air (43 %) et les émissions de GES (41 %), qu’elle répartit équitablement les coûts de l’action climatique (32 %) ou qu’elle aide l’économie canadienne à croître (27 %).

Les Canadiens voient plus d’avantages climatiques et sociétaux lorsque la tarification du carbone est approuvée par les climatologues

Nous avons mené une expérience de cadrage sur les perceptions de la tarification du carbone afin de comprendre comment l’approbation des économistes et des climatologues influençait les réponses des personnes interrogées. Avant de répondre aux questions sur la tarification du carbone, chaque répondant a été intégré au hasard à l’un des quatre groupes (trois introductions différentes, plus aucune introduction [groupe de contrôle]; ces encadrements sont fournis à la fin de ce rapport). L’introduction « neutre » affirmait que la tarification du carbone avait été établie comme un moyen efficace de limiter les changements climatiques au Canada, tandis que les deux autres attribuaient cette affirmation soit à des « économistes », soit à des « climatologues ». Parmi les quatre cadres, l’approbation par des climatologues a augmenté de manière significative les niveaux d’accord sur les déclarations relatives à la pollution de l’air, aux émissions de GES, à l’équité dans la répartition des coûts et à l’effet positif sur l’économie. En revanche, elle n’a eu aucun effet sur l’opinion des gens concernant leurs propres coûts nets ou sur la rentabilité des réductions globales de GES. Fait notable : l’approbation par les économistes n’a pas augmenté la perception que la tarification du carbone aide l’économie canadienne à croître. En outre, il n’y a pas eu de différences significatives entre le groupe de soutien neutre et le groupe de contrôle.

Soutien plus marqué si les recettes sont utilisées pour des projets environnementaux plutôt que pour des paiements aux ménages

Le soutien à la tarification du carbone varie considérablement en fonction de l’utilisation des recettes. Les répondants sont plus nombreux à soutenir la tarification du carbone si les recettes sont utilisées pour financer des projets environnementaux (71 % y sont tout à fait favorables ou plutôt favorables), plutôt que de verser des paiements aux ménages, que ce soit de manière égale (45 %) ou en privilégiant les ménages à faible revenu (53 %). L’octroi de remboursements égaux à tous les ménages a recueilli le plus faible soutien global (45 %), ainsi que le soutien le moins marqué (17 %). En revanche, la tarification du carbone a reçu 59 % de soutien global et 36 % de soutien marqué lorsque la question a été posée sans aucun qualificatif plus tôt dans l’enquête.

La majorité des Canadiens ont entendu parler des crédits compensatoires, mais le soutien à l’utilisation de ces crédits par l’industrie est mitigé

Lorsqu’on a demandé aux répondants, sans contexte, s’ils avaient déjà entendu parler des « crédits compensatoires », plus de la moitié d’entre eux (59 %) ont indiqué qu’ils étaient familiers avec ce terme. Ils ont ensuite lu une brève explication, y compris leurs utilisations potentielles par l’industrie et les particuliers, avant de se voir deux questions au hasard sur leur utilisation potentielle par l’industrie en vue d’objectifs volontaires et d’exigences obligatoires. Bien que le soutien soit relativement faible dans les deux cadrages, davantage de répondants ont indiqué qu’ils étaient favorables à l’idée d’autoriser l’industrie à utiliser des crédits compensatoires pour se conformer à des objectifs volontaires (37 %) plutôt qu’à des réglementations contraignantes (33 %).

Les Canadiens ne considèrent pas les compensations carbone comme un moyen efficace de réduire les émissions de GES

Alors que deux tiers des répondants (64 %) reconnaissent qu’il est important de réduire leurs émissions de GES lorsqu’ils voyagent ou assistent à des événements, seul un quart (26 %) achèterait des crédits de compensation pour y parvenir. Cela peut s’expliquer par le fait que seulement un quart (27 %) des répondants sont tout à fait d’accord ou plutôt d’accord pour dire que les crédits compensatoires sont un moyen efficace de réduire les émissions de gaz à effet de serre. Un échantillon fractionné a été utilisé pour vérifier si les Canadiens croient que le fait de permettre aux gens d’utiliser des crédits compensatoires de carbone se traduit par une augmentation des achats par rapport à une augmentation des voyages. Les répondants sont plus susceptibles d’être d’accord avec le fait que l’utilisation de crédits compensatoires de carbone pour les produits incite les gens à acheter davantage (21 %) plutôt qu’à voyager davantage (18 %), mais dans l’ensemble, la plupart des gens ne croit pas que l’utilisation de crédits compensatoires augmentera la consommation.

Nature et bien-être

Le temps passé dans les parcs et les espaces naturels varie selon la saison

Le temps passé dans les parcs et les espaces naturels varie selon la saison La fréquence du temps passé dans les parcs ou autres espaces naturels semble varier en fonction de la saison. Lors de la vague 5 (août 2022), trois répondants sur quatre (77 %) ont déclaré passer du temps dans les parcs au moins une fois par semaine, tandis que ce chiffre est tombé à deux répondants sur trois (66 %) lors de la vague 8 (février 2023).

La plupart des Canadiens ont accès à des parcs décents à moins de cinq minutes de marche de leur domicile

La plupart des répondants (86%) disposent d’un parc ou d’un autre espace naturel où ils souhaitent généralement passer du temps, et ce, à moins de cinq minutes de marche de leur domicile. Parmi la faible minorité (13 %) qui ne dispose pas d’un tel parc à proximité, environ la moitié indique qu’elle vit dans une région sans parc à proximité (48 %), et 10 % indiquent vivre dans une région éloignée ou rurale (10 %).

Les Canadiens se sentent très liés à la nature et trouvent agréable et important de passer du temps en nature

La plupart des répondants font état d’un degré élevé de connexion avec la nature, indiquant qu’ils trouvent de la beauté dans la nature (96% sont tout à fait d’accord ou plutôt d’accord), que la nature les rend heureux (94%) et qu’ils estiment qu’il est important de passer du temps dans la nature (91%). Une petite majorité d’entre eux sont également d’accord pour dire qu’ils sont le type de personne qui agit de manière respectueuse de l’environnement (59 %), bien qu’un quart seulement (27 %) soit tout à fait d’accord avec cette affirmation. Une faible minorité de répondants (12 %) a déclaré qu’elle se sentait parfois mal à l’aise, anxieuse ou craintive dans la nature.

La plupart des Canadiens sont plutôt satisfaits de leur vie et trouvent que leurs activités en valent la peine, mais seulement la moitié d’entre eux sont en très bonne santé

Dans l’ensemble, la plupart des répondants se disent plutôt ou entièrement satisfaits de leur vie (79 %) et estiment que les choses qu’ils font dans la vie en valent la peine (61 %). Les Canadiens plus âgés (55 ans et +), ceux qui ont fait des études universitaires et ceux qui sont parents sont plus susceptibles d’être satisfaits de leur vie et de trouver que les choses qu’ils font en valent la peine. Cependant, à peine la moitié des répondants (49 %) considère que leur santé physique est excellente ou très bonne. Les personnes qui ont accès à des parcs ou qui ont un lien plus fort avec la nature déclarent un bien-être plus élevé selon les mesures présentées ici.

Confiance envers le gouvernement

Seul 1 Canadien sur 3 fait confiance au gouvernement fédéral pour prendre de bonnes décisions quant aux changements climatiques, avec des différences selon les convictions et les attitudes à l’égard du climat

Les répondants sont plus nombreux à se méfier (52 %) qu’à faire confiance (35 %) au gouvernement du Canada pour prendre les bonnes décisions en matière de changements climatiques, et 13 % se situent entre les deux. La confiance autour de cet enjeu est fortement liée à d’autres attitudes à l’égard des changements climatiques; parmi ceux qui conviennent que les changements climatiques sont réels, seuls 40 % font confiance au gouvernement du Canada à ce sujet. Ceux qui ne sont ni d’accord ni en désaccord avec la réalité des changements climatiques, et ceux qui ne sont pas d’accord n’expriment pratiquement aucune confiance envers le gouvernement. La part des répondants qui font confiance au gouvernement du Canada quant aux changements climatiques est identique entre ceux qui sont légèrement/modérément inquiets et ceux qui sont très/extrêmement inquiets (43 % et 45 %).

Les Canadiens plus âgés, les immigrants et les habitants des provinces de l’Atlantique font davantage confiance au gouvernement quant aux changements climatiques

Certains facteurs démographiques sont également liés à la confiance que les répondants accordent au gouvernement du Canada en matière de changements climatiques. Les personnes âgées de 55 ans et plus sont nettement plus susceptibles de faire confiance au gouvernement que les groupes d’âge plus jeunes. Les immigrants font davantage confiance que les non-immigrants, et les immigrants de longue date font moins confiance au gouvernement que les immigrants récents. Quant aux régions, les résidents des provinces de l’Atlantique font davantage confiance au gouvernement que les résidents du Québec; du Manitoba, de la Saskatchewan et du Nunavut; et de l’Alberta et des Territoires du Nord-Ouest. Les provinces des Prairies affichent un taux de méfiance significativement plus élevé que les autres régions. Toutefois, il convient de noter que la méfiance à l’égard du gouvernement est plus élevée que la confiance dans toutes les régions du Canada.

Profils régionaux

Profil régional Canada C.-B./Yn Alb./T.N.-O. Man./Sask./Nt Ont. Qc Atl.
(n=2,079) (n=332) (n=285) (n=203) (n=677) (n=326) (n=256)
Âge
18 à 34 ans 27% 26% 29% 29% 28% 25% 23%
35 à 54 ans 32% 32% 36% 32% 32% 32% 30%
55 ans et plus 41% 42% 35% 39% 40% 44% 47%
Genre
Homme 48% 48% 49% 46% 47% 49% 48%
Femme 50% 49% 49% 52% 50% 50% 50%
Autre 2% 3% 2% 2% 3% 1% 2%
Études
Études secondaires ou moins 9% 11% 11% 10% 8% 7% 11%
Collège/formation professionnelle 41% 41% 48% 41% 39% 41% 39%
Études supérieures 49% 48% 39% 48% 52% 51% 49%
Taille de la collectivité
Une grande ville 44% 38% 57% 43% 49% 40% 14%
Une banlieue proche d’une grande ville 19% 24% 9% 4% 16% 33% 11%
Une petite ville ou un village 25% 27% 20% 30% 24% 21% 47%
Une zone rurale 11% 11% 13% 23% 9% 6% 28%
Emploi
À temps plein (30 heures ou plus par semaine) 47% 48% 51% 44% 44% 51% 47%
À temps partiel (moins de 30 heures par semaine) 7% 5% 9% 10% 8% 6% 6%
Travailleur autonome 11% 12% 16% 12% 11% 7% 9%
Sans emploi 3% 4% 3% 4% 2% 2% 4%
Étudiant(e) à temps plein 5% 4% 3% 3% 7% 5% 3%
Retraité(e) 22% 23% 14% 22% 22% 24% 28%
Personne au foyer à temps plein 2% 2% 2% 2% 2% 1% 1%
Autre 2% 2% 1% 3% 3% 2% 2%
Revenu
Inférieur à 20 000 $ 4% 4% 4% 4% 4% 3% 4%
De 20 000 $ à un peu moins de 40 000 $ 8% 8% 7% 10% 6% 9% 13%
De 40 000 $ à un peu moins de 60 000 $ 10% 10% 8% 9% 10% 10% 11%
De 60 000 $ à un peu moins de 80 000 $ 13% 11% 11% 15% 12% 12% 17%
De 80 000 $ à un peu moins de 100 000 $ 14% 15% 13% 13% 13% 16% 15%
De 100 000 $ à un peu moins de 150 000 $ 19% 18% 20% 25% 18% 20% 17%
De 150 000 $ à un peu moins de 200 000 $ 12% 11% 14% 7% 12% 12% 8%
De 200 000 $ à un peu moins de 250 000 $ 4% 5% 4% 5% 4% 3% 5%
250 000 $ et plus 7% 7% 4% 6% 9% 5% 3%
Taille du ménage
1-2 58% 60% 55% 49% 60% 59% 61%
3-4 32% 32% 31% 37% 30% 36% 32%
5+ 9% 7% 14% 15% 11% 5% 7%
Parents
Oui 61% 56% 67% 70% 55% 66% 68%
Ont des enfants de moins de 18 ans
Oui 24% 20% 34% 34% 18% 30% 22%
Langue(s) parlée(s) à la maison
Anglais 74% 96% 94% 96% 91% 10% 95%
Français 21% 1% 1% 1% 2% 87% 3%
Espagnol 1% 1% 0% 0% 1% 1% 0%
Autre 4% 2% 5% 3% 6% 2% 2%
Propriété du logement
Propriétaire 72% 65% 80% 81% 70% 71% 79%
Locataire 26% 34% 18% 18% 28% 26% 20%
Immigration
Nés au Canada 83% 76% 85% 90% 78% 92% 89%
Immigrants récents (2001-2021) 6% 8% 5% 3% 7% 3% 6%
Immigrants de longue date (2000 et avant) 9% 14% 8% 6% 13% 4% 4%
Préfère ne pas répondre 2% 2% 2% 1% 3% 1% 1%
Origine ethnique
Blanc 84% 80% 81% 79% 80% 93% 90%
Asiatique du Sud (Inde orientale, Pakistan, Sri Lanka, etc.) 2% 2% 1% 1% 3% 0% 1%
Chinois 2% 3% 1% 1% 3% 1% 1%
Noir 2% 1% 1% 1% 3% 2% 1%
Philippin 1% 1% 1% 0% 1% 0% 1%
Latino-Américain 2% 2% 2% 2% 2% 1% 0%
Arabe 1% 0% 1% 1% 1% 0% 0%
Asiatique du Sud-Est 1% 1% 0% 0% 1% 0% 1%
Asiatique de l’Ouest 1% 2% 0% 0% 1% 0% 0%
Coréen 0% 0% 0% 0% 0% 0% 0%
Japonais 0% 2% 0% 0% 0% 0% 0%
Autre 4% 6% 4% 6% 4% 2% 3%
Préfère ne pas répondre 5% 6% 11% 12% 5% 1% 4%
Publié : 2023-09-23
Date de modification : 2025-02-19
Rapport

PRAAC étude longitudinale vague 7

Comparaisons d'une année sur l'autre avec l'échantillon équivalent de la première vague

Environnement et Changement climatique Canada
Ressources naturelles Canada
Impact Canada, Unité de l'impact et de l'innovation, Bureau du Conseil privé
vue aérienne d'une forêt

Aperçus clés

La conception en plusieurs vagues de l’étude longitudinale du PRAAC permet d’analyser les changements ou la stabilité des croyances, attitudes et comportements importants au fil du temps. La vague 7 représente une année complète de collecte de données (de décembre 2021 à décembre 2022). Afin de maximiser sa valeur potentielle, la vague 7 inclut à la fois des répondants récurrents, qui ont répondu à une ou plusieurs enquêtes précédentes et dont les pensées et les comportements peuvent avoir été façonnés par leur participation à l’étude, ainsi qu’un nouvel échantillon national représentatif de 2 000 Canadiens et Canadiennes afin de permettre des comparaisons claires d’une année à l’autre avec l’échantillon équivalent de la vague 1 (déc. 2021).

Une analyse plus approfondie est nécessaire pour relever et confirmer les facteurs de changement ou de stabilité dans le temps, ainsi que les relations entre les variables, mais nous observons des tendances claires :

  • Au cours de l’année écoulée, des facteurs saisonniers et d’autres facteurs contextuels ont influencé la façon dont les Canadiens et les Canadiennes pensent, ressentent et agissent en réponse au changement climatique et à ses effets.
  • La croyance dans le changement climatique a fourni une base de référence stable qui souligne la variabilité d’autres mesures, telles que les réactions émotionnelles, les perceptions du risque et la volonté d’agir.
  • Certains comportements d’atténuation semblent avoir varié en fonction des saisons, tandis que les comportements d’adaptation semblent avoir suivi les événements météorologiques extrêmes, et le soutien aux ressources énergétiques a augmenté, peut-être en raison de l’invasion de l’Ukraine par la Russie.
  • Cependant, malgré une exposition accrue au changement climatique dans toutes les sources d’information, la plupart des mesures de l’attention portée au changement climatique ont diminué légèrement au cours de l’année.
  • Et si de nombreux Canadiens et Canadiennes ont l’intention d’agir en faveur du climat, très peu d’entre eux passent à l’acte.

Principales informations par thème

Perceptions des changements climatiques
Depuis la vague 1 (décembre 2021), la croyance absolue dans le changement climatique est restée élevée et stable. En revanche, d’autres mesures de la croyance et de la perception du risque ont varié tout au long de l’année et semblent être liées à des événements météorologiques extrêmes. De même, les réactions émotionnelles, la volonté d’agir, l’effet perçu des actions individuelles et les normes sociales perçues ont fluctué. Les personnes interrogées pensent que le secteur privé, les organisations internationales et le gouvernement fédéral ont une plus grande responsabilité d’agir pour lutter contre le changement climatique que la population canadienne ordinaire, mais la responsabilité perçue de tous les groupes a légèrement diminué par rapport à l’année dernière.
Comportements d’atténuation
L’adoption de la plupart des comportements d’atténuation est restée relativement stable au cours de l’année écoulée, avec des changements saisonniers dans le transport actif (p. ex. la marche, le vélo) et l’ajustement des thermostats pour économiser de l’énergie. Les vols ont repris depuis le creux de la vague de la pandémie il y a un an. Malgré les fluctuations des prix de l’énergie, l’accessibilité de l’énergie est restée relativement stable au niveau national, mais avec d’importantes différences régionales. Malgré une légère augmentation des comportements coûteux et à forte incidence, il subsiste un écart important entre l’intention et l’action. Très peu de répondants récurrents ont donné suite à leur intention d’acheter des véhicules hybrides et électriques, tandis que les taux de suivi ont été plus variables selon les différentes rénovations de maisons. Il y a eu peu de différence entre les taux d’actions planifiées et non planifiées. L’intention d’acheter des véhicules hybrides et électriques, ainsi que de procéder à divers travaux d’amélioration de l’habitat, a légèrement diminué par rapport à l’année dernière.
Comportements d’adaptation
Les comportements d’adaptation ont varié tout au long de l’année, avec des pics correspondant à des événements météorologiques extrêmes qui ont eu des répercussions importantes. La préparation aux situations d’urgence a légèrement augmenté par rapport à la vague 1, mais l’intention de s’y préparer a également diminué. Le taux de concrétisation de l’intention de souscrire une assurance liée aux conditions météorologiques est relativement élevé. L’adoption de mesures de préparation aux situations d’urgence a été beaucoup plus élevée chez les participants récurrents que dans l’ensemble de la population, et a été similaire chez ceux qui ont déclaré qu’ils prévoyaient de le faire et chez ceux qui ne le prévoyaient pas. Par conséquent, la participation à l’enquête elle-même a amélioré la préparation aux situations d’urgence.
Soutien aux politiques en matière de changement climatique
Le soutien à la tarification du carbone a diminué par rapport à l’année dernière, tandis que le soutien déjà élevé aux politiques d’adaptation et aux politiques liées à la nature a légèrement augmenté. Le soutien à la poursuite du développement de toutes les ressources énergétiques (à l’exception du charbon) s’est accru au cours de l’année écoulée. Bien qu’il soit mitigé, le soutien de l’énergie nucléaire a connu la plus forte hausse, suivie par celui du pétrole et du gaz naturel. Le fort soutien pour l’énergie solaire, éolienne, hydraulique, océanique et géothermique a également légèrement augmenté.
Sources d’information et confiance
Les personnes interrogées déclarent avoir vu plus d’informations sur le changement climatique dans presque toutes les sources qu’il y a un an. La télévision et la radio canadiennes, les journaux et les magazines, ainsi que la famille et les amis, demeurent les sources par lesquelles les Canadiens et les Canadiennes obtiennent le plus souvent ce type d’informations. Les scientifiques restent les acteurs les plus fiables en matière de changement climatique, tandis que la confiance dans la famille et les amis, ainsi que dans tous les niveaux de gouvernement, a quelque peu diminué au cours de l’année écoulée.

Contexte

En septembre 2021, l’Unité de l’impact et de l’innovation a lancé, en partenariat avec Environnement et Changement climatique Canada (ECCC) et Ressources naturelles Canada (RNCan), un programme pluriannuel de recherche sur les changements climatiques. Le Programme de recherche appliquée sur l’action pour le climat au Canada (PRAAC Canada) combinera les connaissances et les méthodes de la science du comportement à une solide analyse stratégique afin de favoriser l’action pour le climat.

En collaboration avec ECCC et RNCan, nous allons acquérir des connaissances sur les réflexions et le ressenti des Canadiens, ainsi que sur les gestes qu’ils posent face aux changements climatiques et aux risques qu’ils engendrent. Puis, nous concevrons et mettrons à l’essai, en ligne et dans le monde réel, des solutions sur mesure fondées sur la science du comportement susceptibles de réduire les émissions de GES et de favoriser l’adaptation climatique tant sur le plan individuel que communautaire. Le travail accompli permettra de générer rapidement de nouvelles connaissances et de les mettre à profit pour élaborer des politiques, des programmes et des communications publiques.

Méthodologie

L’étude est menée à l’aide d’un échantillon populationnel aléatoire selon un modèle longitudinal (c’est à dire que les mêmes participants, dans la mesure du possible, répondront à l’enquête à chaque cycle) et d’un suréchantillonnage des populations sous représentées et d’autres populations cibles d’intérêt. Cette première étude comportera huit cycles répartis entre décembre 2021 et mars 2023. Les données seront recueillies tous les deux mois afin de permettre un suivi optimal.

  • Comité consultatif

    L’enquête longitudinale est conçue en concertation avec un comité consultatif composé d’universitaires et de praticiens. Ce comité est formé d’experts en la matière issus de divers horizons, notamment de la science du comportement, de la psychologie environnementale, des communications, des sciences politiques, de l’anthropologie, de la politique climatique et de la durabilité.

  • Objectifs de l’enquête

    L’étude longitudinale du PRAAC Canada est une recherche sur l’opinion publique qui utilise un large échantillon représentatif de la population canadienne pour recueillir des données sur les réflexions et le ressenti des Canadiens, ainsi que sur les gestes qu’ils posent face aux changements climatiques et à ses effets et suivre les changements au fil du temps. Les solides données quantitatives découlant de cette étude permettront de déterminer dans quels domaines il est possible de favoriser une plus grande action pour le climat et l’environnement sur le plan individuel.

  • Collecte et analyse des données

    Les enquêtes sont menées en ligne, en anglais et en français, par Advanis, une importante société canadienne d’études de marché. Les répondants sont recrutés au moyen d’appels téléphoniques à composition aléatoire et sont invités à répondre à l’enquête en ligne. Il faut environ 20 minutes pour répondre aux questions de chaque cycle, après quoi on demande aux participants s’ils peuvent être contactés pour les prochains cycles.

    Afin de s’assurer que l’échantillon est largement représentatif de la population canadienne et de permettre des analyses au sein et entre les sous groupes d’intérêt (p. ex. les régions, les provinces, les groupes d’âge, les groupes vulnérables), il y aura 2 000 participants à chaque cycle. L’échantillon comprend des répondants de la population générale (n=1 500) pondérés par région, groupe d’âge, sexe et éducation à l’aide des données du recensement de 2016, ainsi qu’un suréchantillon (n=500) de populations cibles d’intérêt, qui peut changer d’un cycle à l’autre. Lors du premier cycle, le suréchantillon a été utilisé pour que l’échantillon de la population générale s’élève à 2 000 participants.

    Impact Canada effectue des analyses exploratoires et de confirmation des données en utilisant des statistiques descriptives et déductives pour cerner les tendances émergentes et vérifier les rapports entre les variables.

Considérations

Données recueillies : 29 novembre au 23 décembre 2022
Taille de l’échantillon : 2 786 (2 001 nouveaux et 786 longitudinaux)

Lors de l’interprétation des résultats du PRAAC Canada, il convient de garder à l’esprit le contexte de la période de collecte des données qui peut avoir influencé les réponses des participants à l’enquête. Avant et pendant la période de collecte des données de la vague 7 :

  • Parmi les événements météorologiques notables au Canada, on peut citer des tempêtes de neige extrêmes en Colombie-Britannique et en Ontario.
  • L’invasion russe de l’Ukraine et les sanctions contre le pétrole et le gaz russes se sont poursuivies. La sécurité énergétique et les préoccupations géopolitiques persistantes ont continué de susciter des appels à la production de combustibles fossiles et à une transition accélérée vers les énergies renouvelables.
  • La Conférence des parties à la CCNUCC (COP27) s’est déroulée du 6 au 18 novembre en Égypte. L’accord final a approuvé la création d’un fonds pour les pertes et dommages climatiques destiné à indemniser les pays en développement pour les dommages causés par le changement climatique.
  • Le 24 novembre, le gouvernement du Canada a publié la Stratégie nationale d’adaptation, qui décrit l’engagement du Canada à améliorer la résilience aux catastrophes, les infrastructures et d’autres domaines liés à l’adaptation au climat. La stratégie sera soutenue par un nouveau financement fédéral de 1,6 milliard de dollars.
  • La Conférence des Parties à la Convention des Nations unies sur la diversité biologique (COP15) s’est tenue du 7 au 19 décembre à Montréal. La principale promesse de l’accord final est de protéger au moins 30 % des terres et des eaux de la planète d’ici à 2030.
  • Le 20 décembre, la première étape de l’interdiction des plastiques à usage uniques fédérale, interdisant la fabrication et l’importation de certains produits en plastique, est entrée en vigueur.
  • Le 21 décembre, le gouvernement du Canada a annoncé une proposition de règlement pour la vente de nouveaux véhicules, visant à garantir que tous les véhicules neufs vendus d’ici 2035 seront des véhicules électriques. L’annonce comprend également de nouveaux investissements pour l’installation de chargeurs de VE, le renouvellement du programme de rabais pour les VE et l’investissement dans la fabrication nationale de VE.

Attitudes et perceptions à l’égard des changements climatiques

Si la croyance dans le changement climatique est restée stable, d’autres perceptions des risques ont varié au fil du temps

Les trois quarts (73 %) des répondants de la vague 7 (décembre 2022) sont tout à fait d’accord pour dire que le changement climatique est réel, mais seulement 54 % sont tout à fait d’accord pour dire qu’il est principalement causé par l’activité humaine, et 57 % pour dire qu’il aura de graves conséquences négatives. La croyance dans le changement climatique a été relativement stable au cours de l’année écoulée, fournissant une base de référence stable pour juger de la variabilité d’autres mesures de la croyance et de la perception des risques. En revanche, la perception des risques semble varier d’une vague à l’autre et est liée en partie à l’expérience récente des répondants en matière de conditions météorologiques extrêmes; par exemple, la perception des impacts locaux a augmenté de manière significative au cours de la vague 5 (août 2022), en partie en raison de l’impact généralisé du derecho (tempête de vent violente) en Ontario et au Québec au mois de mai. * Il s’agit d’un changement important par rapport à la mesure précédente.

Les réactions émotionnelles au changement climatique ont fluctué au cours de l’année, avec un petit pic en été

Les réactions émotionnelles négatives au changement climatique se sont légèrement atténuées depuis la vague 5 (août 2022). La moitié (48 %) des personnes interrogées restent très ou extrêmement préoccupées, tandis qu’un tiers d’entre elles se sentent très ou extrêmement en colère (32 %). La proportion de personnes se sentant très ou extrêmement anxieuse a légèrement diminué pour atteindre 29 %. Un petit pourcentage (10 %) continue à se sentir très ou extrêmement confus. Les personnes qui se sentent très ou extrêmement optimistes sont une petite minorité (13 %), la proportion ayant légèrement baissé depuis le pic atteint lors de la vague 6. Si la croyance dans le changement climatique est restée stable tout au long de l’année, les réactions émotionnelles ont fluctué au cours de la même période. L’inquiétude, la colère, l’anxiété et l’espoir sont en baisse d’une année sur l’autre, ce qui représente des différences statistiquement significatives.

La plupart des Canadiens et des Canadiennes sont toujours prêts à agir, mais leur volonté est moins forte qu’il y a un an

Les trois quarts (75 %) des personnes interrogées sont très en accord ou assez d’accord pour dire qu’une action collective peut limiter l’aggravation du changement climatique, tandis qu’une proportion légèrement plus faible (71 %) est prête à agir pour limiter ce changement. Moins de deux tiers (60 %) des personnes interrogées déclarent avoir déjà effectué des changements pour atténuer le changement climatique, et une proportion similaire (64 %) est assez d’accord ou très en accord pour dire que leurs actions ont une incidence (c.-à-d. qu’elles ont un sentiment d’auto-efficacité). En ce qui concerne les normes sociales, moins sont nombreux à penser que leurs proches attendent d’eux qu’ils agissent (57 %) ou que leur famille et leurs amis agissent (52 %) (c.-à-d. les normes sociales). Par rapport à la croyance stable dans le changement climatique, la volonté d’agir, l’auto-efficacité et les normes sociales perçues ont varié tout au long de l’année. Toutes les mesures sont en baisse par rapport à l’année précédente, et toutes les baisses d’une année à l’autre sont statistiquement significatives, à l’exception de l’« action collective ».

Les Canadiens et les Canadiennes continuent de considérer que l’industrie et les institutions ont une plus grande responsabilité en matière de lutte contre les changements climatiques, mais ce chiffre est en légère baisse d’une année sur l’autre

Environ deux tiers des personnes interrogées pensent que le secteur privé, les organisations internationales et le gouvernement fédéral devraient en faire beaucoup plus pour limiter les changements climatiques. Moins de personnes croient que les citoyens ordinaires du Canada devraient en faire beaucoup plus pour atténuer les changements climatiques (42 %), bien que les trois quarts sont toujours favorables à ce que les Canadiens et les Canadiennes prennent un peu plus de mesures en ce sens. La plupart de la population canadienne ne croit pas que la responsabilité principale d’agir en faveur du climat leur revienne. La responsabilité perçue a légèrement diminué pour tous les groupes depuis que cette question a été posée pour la dernière fois lors de la vague 1 (décembre 2021), et la proportion de Canadiens et de Canadiennes qui pensent que chaque groupe devrait en faire moins a augmenté. Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin de montrer clairement les différences d’une année à l’autre parmi deux échantillons représentatifs au niveau national.

Comportements en matière d’atténuation des changements climatiques

Les Canadiens et les Canadiennes sont encore très dépendants de leur véhicule privé; les taux de transport actif varient selon les saisons

La dépendance à l’égard des véhicules privés reste élevée, 86 % des personnes interrogées les utilisant pour se déplacer au moins une fois par semaine. Le comportement en matière de transport est fortement influencé par des facteurs structurels et/ou habituels, ce qui contribue à expliquer cette stabilité. L’utilisation des transports en commun a connu un regain après la fin des restrictions liées à la pandémie, mais est restée relativement stable depuis la vague 4 (juin 2022). Le transport actif a diminué depuis la vague 5 (août 2022), probablement en raison des conditions météorologiques de l’automne et de l’hiver, et semble suivre un cycle annuel; il était à peu près au même niveau en décembre 2021 et a atteint son maximum en été. L’utilisation des vélos et scooters électriques a suivi une tendance similaire, bien qu’à partir d’un niveau de départ beaucoup plus bas.

L’adoption de véhicules hybrides et de vélos électriques est en légère hausse, mais l’intention d’en adopter est en légère baisse

Environ 11 % des personnes interrogées déclarent posséder ou louer un véhicule électrique (VE), un véhicule hybride ou les deux. Mais près des deux tiers (61 %) de ces personnes possèdent également un véhicule à essence ou à moteur diesel. Les taux d’adoption actuels des VE (5 %) et des véhicules hybrides (8 %) sont faibles, mais avec une légère augmentation pour les véhicules hybrides depuis la vague 1 (décembre 2021). Ces taux démontrent un écart important et persistant entre l’intention et l’action : même si 15 % des répondants avaient l’intention d’acheter des VE lors de la vague 1 (décembre 2021), il n’y a pas eu d’augmentation apparente de l’adoption de ces véhicules au cours de l’année qui s’est écoulée depuis. Donner suite à cette intention a certainement été limité, en partie, par la pénurie de VE. L’intention d’acheter ou de louer a diminué pour tous les types de véhicules depuis la vague 1 (décembre 2021), potentiellement en raison de l’inflation et d’une éventuelle récession. Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin de montrer clairement les différences d’une année à l’autre parmi deux échantillons représentatifs au niveau national.

Moins de 10 % des personnes interrogées ont concrétisé leur intention d’adopter des véhicules électriques ou hybrides; l’intention n’a pas eu d’effet clair sur l’action

Dans l’ensemble, moins de 10 % des personnes interrogées à plusieurs reprises qui avaient l’intention d’acheter ou de louer un véhicule hybride ou électrique lors de la vague 1 (décembre 2021) ont concrétisé leur intention un an plus tard. À l’instar des résultats obtenus pour les rénovations domiciliaires, cela montre l’écart important entre l’intention et l’action pour les comportements coûteux et à fort impact. Certains répondants ont acheté/loué des véhicules sans en avoir exprimé l’intention lors de la vague 1. Notamment, les taux d’adoption étaient similaires pour ceux qui ont déclaré une intention et pour ceux qui ne l’ont pas déclarée. Les échantillons sont trop petits pour en être sûrs, mais au cours de l’année écoulée, la planification ne semble pas avoir eu beaucoup d’effet sur l’achat d’un véhicule hybride, d’un vélo ou d’un scooter électrique, ou d’un véhicule électrique. Remarque : Les tailles d’échantillon présentées ici sont assez faibles; les comparaisons doivent donc être faites avec prudence.

Le transport aérien a connu une reprise considérable depuis le creux de la vague dû à la pandémie il y a un an

Le transport aérien a un impact important sur le climat malgré sa faible fréquence d’utilisation par rapport aux autres modes de transport. Plus d’un quart (26 %) des personnes interrogées ont pris au moins un vol au cours des deux derniers mois, 20 % d’entre elles ayant déclaré avoir effectué au moins un vol court (moins de 5 heures), et 14 % déclarant avoir effectué au moins un vol long (plus de 5 heures). Les vols courts et longs ont augmenté de manière significative depuis la vague 6 (octobre 2022). Notamment, la plupart des personnes interrogées ont répondu à cette enquête bien avant le pic de la saison des voyages de vacances en décembre. Les déplacements en avion sont nettement plus élevés qu’il y a un an, lorsque les restrictions liées à la pandémie ont restreint les voyages. Des contrôles supplémentaires sont nécessaires pour déterminer une base de référence à long terme pour les transports aériens.

Les comportements en matière d’alimentation et d’élimination des déchets restent stables dans le temps; l’ajustement du thermostat pour économiser l’énergie est plus saisonnier

Le recyclage (92 % toujours ou fréquemment) et la réduction des déchets alimentaires (78 %) restent deux des actions pro-environnementales les plus courantes, tandis que l’adoption d’un régime alimentaire plus végétal reste la moins fréquente (33 %). Au cours de l’année écoulée, la plupart des comportements en matière d’alimentation et d’élimination des déchets sont restés relativement stables. L’exception est le réglage du thermostat pour économiser de l’énergie, qui semble être un peu plus fréquent pendant les saisons intermédiaires (avril et octobre). D’une année à l’autre, la réduction des déchets alimentaires a légèrement augmenté, tandis que l’adoption d’un régime alimentaire à base de plantes a légèrement diminué. Ces deux changements sont faibles, mais statistiquement significatifs.

La plupart des Canadiens réparent ou achètent des produits d'occasion

La plupart des Canadiens et des Canadiennes ont adopté des comportements liés à l’économie circulaire : 82 % ont réparé des produits et 74 % ont acheté ou échangé des objets d’occasion plutôt que neufs au moins une fois au cours des deux derniers mois. Alors qu’il y a eu une diminution statistiquement significative de l’achat ou de l’échange d’articles d’occasion entre les vagues 1 et 4, le taux a de nouveau augmenté lors de la vague 7. Les différences entre les vagues 1, 4 et 7 pour les produits de réparation n’étaient pas statistiquement significatives.

Légère augmentation de certaines rénovations, mais moins de Canadiens et de Canadiennes ont l’intention de rénover maintenant que l’année dernière

La plupart (85 %) des répondants à l’enquête qui sont propriétaires de leur logement déclarent avoir effectué au moins un type de rénovation énergétique; cependant, la concrétisation varie considérablement d’un type de rénovation à l’autre, avec un écart important et persistant entre l’intention et l’action pour l’ensemble des rénovations. Les rénovations les plus courantes pour favoriser l’efficacité énergétique sont l’installation de portes et fenêtres à haut rendement (59 %), suivis de celle de thermostats intelligents ou adaptatifs (42 %). L’installation d’un chauffe-eau solaire est le type de rénovation le moins répandu (1 %). Par rapport à la vague 1 (déc. 2021), la concrétisation des intentions d’effectuer des rénovations reste largement inchangée, avec de légères augmentations pour certains types de rénovations. Toutefois, l’intention d’effectuer presque tous les types de rénovations a légèrement diminué (p. ex. l’isolation a baissé de 3 %). Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin de montrer clairement les différences d’une année à l’autre parmi deux échantillons représentatifs au niveau national.

Donner suite à l’intention de faire des rénovations varie considérablement selon le type de travaux; l’intention n’a pas eu d’effet clair sur l’action

Dans l’ensemble, moins de la moitié des propriétaires qui avaient l’intention d’effectuer une rénovation donnée au cours de l’année suivante lors de la vague 1 (décembre 2021) l’ont fait un an plus tard. Une fois de plus, cela démontre l’écart entre l’intention et l’action pour les comportements coûteux et à forte incidence. Toutefois, cette proportion varie considérablement en fonction du type de rénovation, avec une concrétisation des intentions plus importante touchant l’installation de fenêtres ou de portes écoénergétiques (46 %) et beaucoup moins pour celle de panneaux solaires (10 %). Une autre partie des propriétaires a spontanément effectué des rénovations sans en avoir exprimé l’intention lors de la vague 1. Les rénovations spontanées étaient notamment plus nombreuses pour les fenêtres/portes écoénergétiques (52 %) et les thermostats intelligents (35 %); pour ces rénovations, la mise en œuvre spontanée était plus courante que la mise en œuvre planifiée. Les échantillons sont trop petits pour en être sûrs, mais au cours de l’année écoulée, la planification préalable semble ne pas avoir eu autant d’effet pour certaines rénovations domiciliaires dont les avantages économiques sont plus clairs. Remarque : Les tailles d’échantillon présentées ici sont assez faibles; les comparaisons doivent donc être faites avec prudence.

L’inabordabilité globale de l’énergie reste stable, mais elle est plus élevée en Alberta et dans les provinces de l’Atlantique

Au niveau national, 10 % des personnes interrogées ont déclaré qu’elles n’avaient pas les moyens nécessaires pour se payer un approvisionnement adéquat en énergie afin de répondre à leurs besoins quotidiens. Malgré les fluctuations des prix de l’énergie au cours de l’année écoulée, l’accessibilité de l’énergie reste largement stable au niveau national. L’énergie est moins abordable pour les habitants des zones rurales (16 %). Par rapport à la vague 6 (octobre 2022), l’inabordabilité a augmenté pour les habitants des banlieues et diminué pour ceux des petites villes.

L’inabordabilité de l’énergie la plus élevée et la plus variable, au fil du temps, dans les provinces de l’Atlantique, la plus faible au Québec

Au fil du temps, les résidents des provinces de l’Atlantique ont tendance à être les plus nombreux à déclarer que le prix de l’énergie est inabordable tandis que les résidents du Québec présentent la proportion la plus faible de répondants déclarant ce problème, ce qui s’explique probablement par les différences entre les systèmes énergétiques provinciaux. Il convient toutefois de noter que l’inabordabilité a récemment augmenté dans les Prairies et au Québec et diminué en Colombie-Britannique et dans les provinces de l’Atlantique.

Comportements d’adaptation aux changements climatiques

Les Canadiens et Canadiennes ont récemment connu davantage de tempêtes de vent et de froid excessif

Deux tiers (64 %) des personnes interrogées déclarent avoir subi au moins un type d’événement météorologique extrême au cours des deux derniers mois, contre 68 % lors de la vague 6 (octobre 2022). Parmi les phénomènes météorologiques extrêmes les plus courants, les tempêtes de vent violentes (38 %), les coupures de courant (29 %) et les périodes de froid excessif (22 %) ont augmenté. Les répondants ayant déclaré avoir subi un froid excessif étaient plus susceptibles de résider en Colombie-Britannique, en Alberta et au Manitoba ou en Saskatchewan, régions qui ont toutes connu des températures exceptionnellement froides (et parfois des records) au cours de la période d’enquête.

Les comportements d’adaptation ont varié tout au long de l’année, en fonction des conditions météorologiques extrêmes

Plus de la moitié (57 %) des répondants déclarent n’avoir adopté aucun comportement d’adaptation au cours des deux derniers mois, comme lors de la vague 6 (octobre 2022). Les comportements les plus courants sont la recherche d’informations sur les phénomènes météorologiques extrêmes (27 %) et les effets du changement climatique (26 %), ainsi que la prise de mesures pour protéger son domicile contre les risques liés aux intempéries (12 %). Les habitants des provinces de l’Atlantique continuent de déclarer protéger leur logement contre les risques météorologiques dans des proportions plus élevées que dans les autres régions; cela est probablement encore lié, en partie, à l’ouragan Fiona survenu à la fin du mois de septembre, même si, techniquement, il n’est pas survenu à l’intérieur de la fenêtre de deux mois. Les comportements d’adaptation ont varié tout au long de l’année, avec des augmentations correspondant à des événements météorologiques extrêmes majeurs ayant des conséquences étendues. Par exemple, c’est au cours de la vague 3 que le nombre de répondants ayant signalé des événements météorologiques extrêmes a été le plus faible, tandis que la vague 4, où le nombre de répondants a été le plus élevé, a eu lieu après le derecho du mois de mai.

La préparation aux situations d’urgence augmente légèrement d’une année à l’autre, mais l’écart entre les intentions et les actions persiste

L’intention largement répandue de créer des trousses d’urgence et des plans d’urgence en cas de catastrophe – des comportements pour lesquels les obstacles structurels ou systémiques sont peu nombreux, voire inexistants – n’a pas donné lieu à la prise de mesure en conséquence. Par exemple, en décembre 2021, 29 % des personnes interrogées de notre échantillon représentatif au niveau national ont déclaré qu’elles achèteraient ou créeraient une trousse d’urgence dans l’année; un an plus tard, en décembre 2022, il n’y avait eu qu’une augmentation de 1 % de personnes déclarant en posséder une, au niveau national. Dans l’ensemble, moins de la moitié des personnes interrogées (46 %) disposent d’une trousse d’urgence, tandis que 29 % seulement ont un plan d’urgence pour leur ménage. On observe également une légère diminution de l’intention d’agir pour l’ensemble des comportements. L’assurance habitation liée aux inondations est l’exception, avec une augmentation d’une année à l’autre qui représente les deux tiers des intentions déclarées. Cependant seulement 50 % des personnes interrogées dans les provinces atlantiques ont souscrit une assurance habitation pour les risques liés aux inondations, bien qu’elles aient récemment été confrontées à de tels risques à la suite de l’ouragan Fiona. Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin de montrer clairement les différences d’une année à l’autre parmi deux échantillons représentatifs au niveau national.

Niveaux variables de mise en œuvre concernant la préparation aux situations d’urgence

Pour les répondants récurrents qui avaient l’intention d’améliorer la préparation de leur ménage aux situations d’urgence au cours de l’année suivante lors de la vague 1, leur taux de mise en œuvre un an plus tard variait en fonction du type de préparation. La souscription à des assurances liées aux conditions météorologiques est la mesure à laquelle les gens ont davantage donné suite (70 % pour les inondations et 74 % pour les autres risques liés aux conditions météorologiques), tandis qu’un quart seulement (26 %) des personnes interrogées ont donné suite à la préparation d’un plan d’urgence. Une autre partie des propriétaires a effectué des préparatifs d’urgence spontanés, ce qui signifie qu’ils n’en avaient pas exprimé l’intention lors de la vague 1, mais qu’ils se sont occupés des préparatifs un an plus tard. Ces mesures non planifiées se sont produites selon des proportions similaires ou inférieures à ceux des mesures planifiées. Notamment, à l’exception de la souscription à une assurance en cas d’inondations, ces taux de concrétisation des intentions chez les répondants récurrents sont beaucoup plus élevés que ce qui est observé chez les nouveaux répondants. La participation à l’enquête elle-même semble avoir augmenté la mise en œuvre, que le répondant ait ou non fait part de son intention d’agir.

Soutien aux politiques climatiques

Soutien mitigé aux politiques d’atténuation, en légère baisse depuis l’année dernière

La grande majorité des répondants appuient les efforts visant à protéger les écosystèmes (93 %), à augmenter les espaces verts (89 %) et à améliorer la résistance des infrastructures vitales face aux phénomènes météorologiques extrêmes (88 %), soit une légère hausse par rapport à la vague 1 (décembre 2021). Le renforcement des partenariats avec les populations autochtones bénéficie également d’un soutien total élevé (75 %), comme lors de la vague 1. Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin de montrer clairement les différences d’une année à l’autre parmi deux échantillons représentatifs au niveau national.

Soutien mitigé aux politiques d’atténuation, en légère baisse depuis l’année dernière

Bien qu’elles soient moins soutenues que les politiques liées à la nature et à l’adaptation, une majorité de personnes interrogées sont toujours tout à fait ou plutôt favorable à la limitation des émissions liées à la production de pétrole et de gaz (71 %), la fixation d’un prix mondial du carbone (67 %) et la fixation d’un tarif national du carbone (61 %). Bien qu’un peu variable dans le temps, le soutien global aux trois politiques a légèrement diminué et l’opposition globale a augmenté depuis la vague 1 (décembre 2021). Notamment, il y a toujours un soutien plus important pour l’établissement d’un prix mondial du carbone (+6 %), ainsi qu’une opposition moins forte à cette mesure (-7 %) qu’à l’établissement d’un prix national du carbone. Les résultats d’une analyse des données de la vague 4 (juin 2022) suggèrent que, si le soutien direct aux politiques d’atténuation est plus faible que celui accordé aux politiques liées à la nature et aux politiques d’adaptation, il pourrait également être plus durable. Plus précisément, lorsqu’il a été demandé aux répondants de faire des compromis entre les domaines politiques, ils ont plus souvent choisi l’atténuation comme priorité absolue que l’adaptation ou la protection de la nature.

Soutien plus important à l’indemnisation des agriculteurs, des propriétaires et des entreprises qu’à l’indemnisation des pays en développement

Les politiques visant à indemniser les personnes affectées par les catastrophes liées aux conditions météorologiques (74 %) ont reçu un soutien plus important que celles visant à indemniser les pays en voie de développement pour les pertes et les dommages créés par le changement climatique (54 %), comme lors de la vague 1 (déc. 2021). La couverture médiatique des négociations connexes de la COP27, qui ont abouti à la création d’un fonds de compensation des pertes et dommages pour les pays en voie de développement, ne semble pas avoir eu d’effet sur le soutien à cette politique. Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin de montrer clairement les différences d’une année à l’autre dans deux échantillons représentatifs au niveau national.

Soutien légèrement accru à la poursuite du développement de toutes les énergies renouvelables

Les personnes interrogées dans le cadre de notre étude s’entendent pour dire que le Canada devrait développer davantage ses ressources en énergies renouvelables, notamment l’énergie solaire (88 % sont tout à fait ou plutôt favorables), l’énergie éolienne (82 %), l’énergie hydraulique (81 %), l’énergie des océans (82 %) et l’énergie géothermique (82 %). En revanche, le consensus concernant les bioénergies, le gaz naturel et l’énergie nucléaire est plus faible. Par rapport à la vague 1 (décembre 2021), le soutien à la poursuite du développement de toutes les ressources énergétiques autres que le charbon a augmenté. Le soutien total à l’énergie solaire et éolienne est resté le même, mais le nombre de personnes étant tout à fait favorables a augmenté (+2-3 %). Le soutien total à l’énergie hydroélectrique, océanique et géothermique a légèrement augmenté (+1-3 %), mais avec des augmentations plus importantes du nombre de personnes étant tout à fait favorables (+2-4 %). Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin de montrer clairement les différences d’une année à l’autre parmi deux échantillons représentatifs au niveau national.

Soutien accru, mais encore mitigé au nucléaire, au gaz naturel et au pétrole; peu de soutien au charbon

Par rapport à d’autres types de ressources énergétiques à faible teneur en carbone, le soutien à la bioénergie (56 % des répondants sont tout à fait favorables ou plutôt favorables) et au nucléaire (55 %) est mitigé. Parmi les combustibles fossiles, le gaz naturel bénéficie d’un soutien tout aussi mitigé (53 %), tandis que le pétrole bénéficie d’un soutien moindre (35 %) et le charbon d’un soutien très faible (13 %). Par rapport à la vague 1 (décembre 2021), c’est le soutien à l’énergie nucléaire qui a le plus progressé (+7 %), suivi du pétrole (+6 %) et du gaz naturel (+4 %). Le soutien total à la bioénergie et au charbon reste stable, bien que le nombre de personnes étant tout à fait favorables au gaz naturel ait légèrement augmenté (+2 %). L’augmentation du soutien au développement des ressources énergétiques est probablement liée à l’augmentation des prix et à l’instabilité causée par la guerre en Ukraine, ainsi qu’aux appels à une plus grande production d’énergie pour soutenir l’indépendance de l’Europe vis-à-vis du pétrole et du gaz russes. Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin de montrer clairement les différences d’une année à l’autre parmi deux échantillons représentatifs au niveau national.

Sources d’information et confiance

Les Canadiens et Canadiennes sont davantage exposés aux informations sur le changement climatique qu’il y a un an

Les chaînes de télévision et de radio canadiennes (43 %), les journaux et les magazines (33 %) et leurs sites web restent la source d’information la plus courante sur le changement climatique. Les répondants sont moins nombreux à déclarer qu’ils tombent toujours ou fréquemment sur ce type d’informations sur les plateformes de médias sociaux (6-20 %). Bien que les amis et la famille soient une source moins courante (24 %), ils jouissent d’une grande confiance. Peu de personnes consultent fréquemment les sites Web gouvernementaux pour obtenir des informations (16 %), mais la moitié des répondants le font au moins occasionnellement. Par rapport à la vague 1 (décembre 2021), les répondants déclarent avoir vu plus d’informations sur le changement climatique dans presque toutes les sources (+2-3 %). Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin de montrer clairement les différences d’une année à l’autre parmi deux échantillons représentatifs au niveau national.

Les scientifiques, la famille et les amis sont les plus dignes de confiance en matière de changement climatique, tandis que les gouvernements sont relativement peu fiables

Une forte majorité des personnes interrogées ont une confiance totale ou un peu de confiance en la capacité des scientifiques de prendre de bonnes décisions en matière de changement climatique (80 %) – bien plus que tout autre groupe – tandis que la famille et les amis bénéficient également d’une grande confiance (68 %). Par rapport à la vague 1 (décembre 2021), on observe de légères diminutions de la confiance totale dans la famille et les amis (-4 %), ainsi que dans tous les niveaux de gouvernement (-3-4 %). La confiance totale dans les scientifiques a également augmenté (+4 %). Remarque : Les résultats de la vague 7 présentés ici n’incluent que les nouveaux répondants (n = 2 001) afin d’évaluer clairement les différences d’une année à l’autre parmi deux échantillons représentatifs au niveau national.

Profils régionaux

Profil régional Canada C.-B./Yn Alb./T.N.-O. Man./Sask./Nt Ont. Qc Atl.
(n=2,786) (n=343) (n=366) (n=309) (n=928) (n=587) (n=253)
Âge
18 à 34 ans 27% 26% 29% 29% 28% 25% 23%
35 à 54 ans 32% 32% 36% 32% 32% 32% 30%
55 ans et plus 41% 42% 35% 39% 40% 44% 47%
Genre
Homme 50% 51% 51% 49% 49% 51% 50%
Femme 49% 46% 48% 50% 50% 49% 48%
Autre 2% 3% 1% 1% 1% 1% 3%
Études
Études secondaires ou moins 10% 9% 10% 15% 8% 9% 11%
Collège/formation professionnelle 39% 43% 42% 38% 36% 39% 42%
Études supérieures 51% 48% 46% 45% 55% 51% 45%
Taille de la collectivité
Une grande ville 45% 38% 67% 47% 47% 44% 18%
Une banlieue proche d’une grande ville 19% 22% 9% 6% 18% 31% 10%
Une petite ville ou un village 24% 29% 14% 26% 25% 19% 43%
Une zone rurale 11% 10% 10% 21% 11% 5% 28%
Emploi
À temps plein (30 heures ou plus par semaine) 48% 44% 49% 44% 49% 51% 43%
À temps partiel (moins de 30 heures par semaine) 6% 8% 9% 5% 5% 5% 5%
Travailleur autonome 11% 12% 11% 11% 13% 8% 7%
Sans emploi 3% 1% 3% 1% 4% 2% 2%
Étudiant(e) à temps plein 3% 2% 2% 4% 3% 4% 7%
Retraité(e) 25% 27% 21% 26% 23% 27% 34%
Personne au foyer à temps plein 2% 2% 2% 4% 1% 1% 2%
Autre 2% 4% 3% 5% 2% 2% 2%
Revenu
Inférieur à 20 000 $ 4% 4% 4% 3% 4% 4% 5%
De 20 000 $ à un peu moins de 40 000 $ 10% 8% 11% 13% 9% 10% 11%
De 40 000 $ à un peu moins de 60 000 $ 10% 11% 11% 11% 10% 11% 12%
De 60 000 $ à un peu moins de 80 000 $ 12% 10% 12% 13% 11% 15% 12%
De 80 000 $ à un peu moins de 100 000 $ 14% 13% 9% 13% 14% 16% 15%
De 100 000 $ à un peu moins de 150 000 $ 20% 19% 18% 21% 19% 22% 21%
De 150 000 $ à un peu moins de 200 000 $ 10% 11% 9% 10% 11% 9% 7%
De 200 000 $ à un peu moins de 250 000 $ 5% 6% 7% 4% 4% 4% 2%
250 000 $ et plus 5% 4% 6% 3% 7% 3% 1%
Taille du ménage
1 ou 2 63% 59% 61% 49% 63% 68% 69%
3 ou 4 29% 31% 30% 39% 28% 26% 26%
5 et plus 8% 10% 9% 12% 9% 6% 5%
Parents
Oui 62% 66% 59% 74% 58% 64% 66%
Ont des enfants de moins de 18 ans
Oui 24% 26% 25% 36% 20% 24% 17%
Langue(s) parlée(s) à la maison
Anglais 75% 94% 92% 93% 89% 20% 92%
Français 20% 0% 1% 1% 4% 75% 5%
Espagnol 1% 0% 1% 1% 0% 1% 1%
Autre 5% 5% 6% 5% 6% 4% 2%
Propriété du logement
Propriétaire 73% 69% 77% 79% 72% 73% 74%
Locataire 25% 28% 21% 20% 26% 26% 25%
Immigration
Nés au Canada 80% 77% 83% 86% 79% 81% 84%
Immigrants récents (2001-2021) 8% 9% 5% 7% 8% 9% 6%
Immigrants de longue date (2000 et avant) 8% 8% 8% 6% 9% 7% 5%
Préfère ne pas répondre 3% 5% 3% 2% 2% 1% 3%
Origine ethnique
Blanc 81% 80% 78% 85% 77% 85% 87%
Asiatique du Sud (Inde orientale, Pakistan, Sri Lanka, etc.) 3% 3% 2% 1% 5% 1% 2%
Chinois 2% 3% 2% 0% 3% 1% 1%
Noir 3% 1% 1% 4% 4% 5% 3%
Philippin 1% 2% 2% 1% 1% 0% 1%
Latino-Américain 2% 2% 2% 1% 2% 3% 2%
Arabe 2% 1% 1% 0% 2% 3% 1%
Asiatique du Sud-Est 0% 1% 1% 0% 0% 1% 0%
Asiatique de l’Ouest 0% 0% 0% 0% 1% 0% 1%
Coréen 0% 1% 0% 0% 0% 0% 0%
Japonais 0% 0% 0% 0% 0% 0% 0%
Autre 4% 4% 6% 4% 5% 2% 2%
Préfère ne pas répondre 5% 5% 8% 6% 4% 3% 4%